

(原标题:季报解码 | 新城控股开发业务缩表,商管成利润压舱石)
观点网 一份营收下滑近三成的季报,交出了扣非净利润正增长的成绩单。
新城控股2026年第三季度报告显示,前三季度实现营业收入249.23亿元,同比下降27.49%;归属于上市公司股东的净利润9.65亿元,同比下降0.91%;扣非净利润10.35亿元,同比增长2.56%。
收入与利润方向相反,是这份报表最需要拆开看的地方。
开发项目交付收入减少压低了营收,利润的来源正从“多交付多结转”转向“少交付、更赚钱”。
利润增长
第三季度单季的数据更能说明这种错位。
新城控股当季营业收入72.79亿元,同比下降40.68%,公司解释为房地产项目交付收入较去年同期减少;同期归母净利润1.16亿元,同比增长47.15%,扣非净利润1.49亿元,同比增长139.77%。
累计口径下,前三季度营业成本164.76亿元,同比下降35.57%,降幅比收入多出8.08个百分点。
一减一增之间,毛利率从上年同期的25.60%升至33.89%,提升8.29个百分点。公司对单季利润增长的说明只有一句,本报告期内商管公司毛利较上年同期增加。
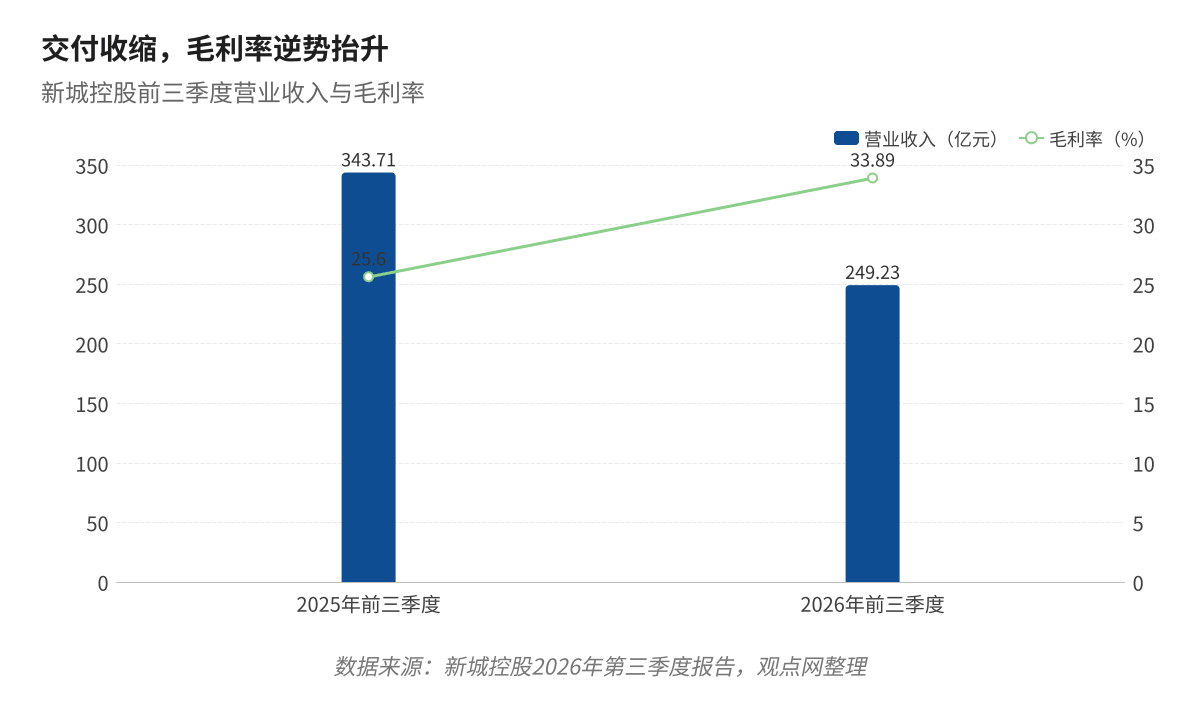
数据来源:新城控股2026年第三季度报告,观点网整理;营业收入为前三季度累计数
利润守住的来源因此有两个,结转项目的毛利结构改善,以及商业运营这块更稳定的毛利贡献。
两者都没有脱离主营业务,这一点在利润含金量上有意义。
不过账面并非全部向好,前三季度利润总额16.94亿元,同比仅增1.81%;所得税费用7.55亿元,同比增加17.05%,净利润因此降至9.40亿元,同比下降7.83%。
归母净利润降幅之所以收窄至0.91%,部分原因是少数股东损益由上年同期的盈利0.46亿元转为亏损0.25亿元,合作项目的压力更多落在了少数股东一侧。
非经常性损益合计为-0.70亿元,扣非净利润高于归母净利润;加权平均净资产收益率1.55%,同比减少0.04个百分点,仍处在低位。
费用端的收缩同样关键,前三季度销售费用9.23亿元(上年同期16.25亿元),与销售规模收缩同步;管理费用18.19亿元(上年同期19.20亿元)。
但财务费用25.48亿元(上年同期23.14亿元),其中利息费用26.56亿元(上年同期23.15亿元),对利润形成对冲。
投资收益由上年同期的0.04亿元转为-1.67亿元,其中对联营企业和合营企业的投资收益为-1.67亿元。合作项目从贡献利润变成拖累利润,是这份报表里容易被忽略的一处转折。
现金改善
利润表之外,前三季度经营活动产生的现金流量净额15.06亿元,同比增长46.75%,公司归因于控制费用成本支出、经营活动现金流出较去年同期减少。
这一规模约为同期净利润的1.6倍,盈利与现金的匹配度好于账面利润所显示的。
资产端持续缩表,9月末存货612.12亿元,较上年末下降13.85%;合同负债252.45亿元,较上年末下降19.40%。前者是待售与在建资源,后者是已售未结的“蓄水池”,两者同向收缩,意味着未来可结转的收入规模还会继续下降。
总资产2528.2亿元,较上年末减少4.83%;负债合计1747.26亿元,减少7.12%,降幅大于资产,资产负债率从70.81%降至69.11%,下降1.70个百分点;归属于上市公司股东的所有者权益625.93亿元,增长1.62%。
债务结构的变化更值得看,一年内到期非流动负债104.86亿元,较上年末减少20.97%;应付债券120.59亿元,增加51.86%;长期借款311.48亿元,微增2.85%。
上述四项有息负债合计538.32亿元,较上年末的516.18亿元增长4.29%,但短期部分占比从25.9%降至19.7%,久期明显拉长。
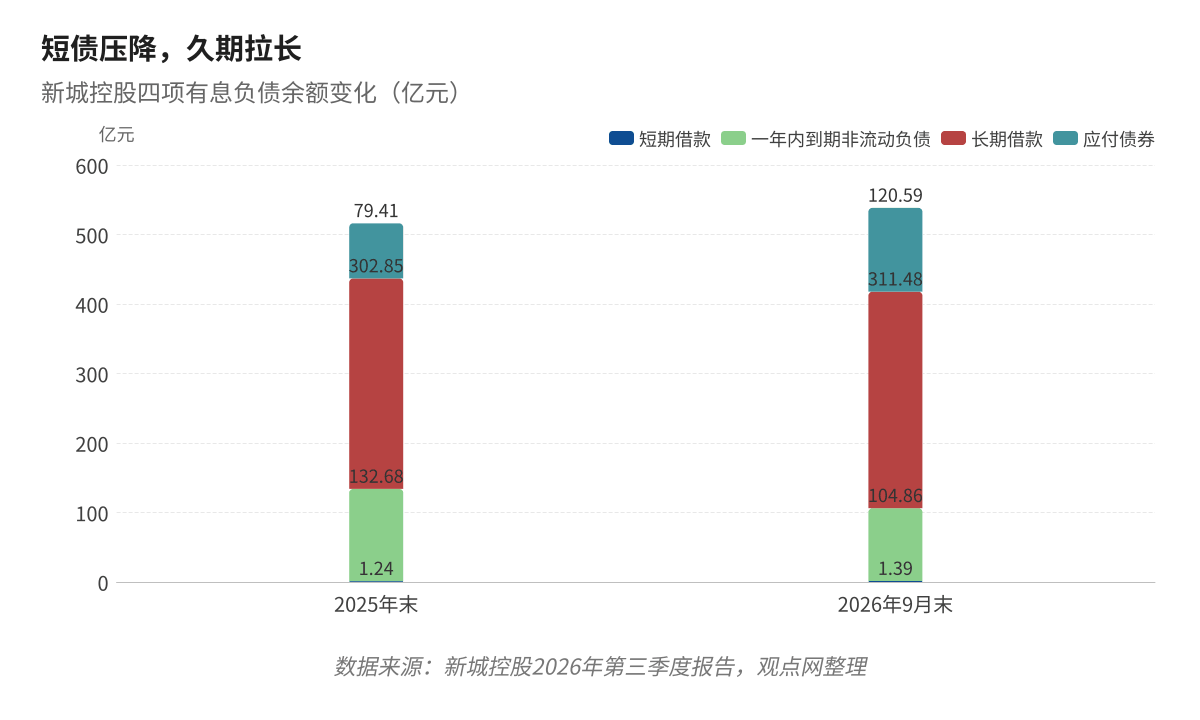
数据来源:新城控股2026年第三季度报告,观点网整理;有息负债为短期借款、一年内到期非流动负债、长期借款与应付债券四项合计
代价落在利息上,在负债总额下降的同时,利息费用仍同比增长14.73%,说明新增融资的成本较高。
此外,流动性缺口仍要正视,9月末货币资金71.44亿元,较上年末增长5.01%,而短期借款与一年内到期非流动负债合计106.25亿元,现金对短债的覆盖约67%。
缺口需要靠销售回款与再融资滚动填补,这是正面数据之下最实在的约束。
投资性房地产1209.20亿元,与上年末的1210.69亿元基本持平,占总资产约47.8%,这是利润的压舱石。
商管接棒
把公司放回行业里看,收入降幅有相当一部分是节奏问题。至于商业运营的接棒逻辑,在报表上可以看到证据。
前三季度投资性房地产公允价值变动损益仅-122.28万元,投资收益中的同类项目为-79.75万元,金额都很小。利润没有靠重估“做”出来,商管的贡献来自租金与运营,而非估值。
商管收入、在营商场数量、出租率与租金水平均未在季报中列示,要等年度报告才能验证“商管毛利增加”是单季项目结构所致,还是运营效率的持续改善。
资本补充的进度方面,公司2023年度向特定对象发行A股股票事项仍需上交所审核通过及中国证监会同意注册,股东会决议有效期已延长12个月至2027年3月28日。
定增若落地,对资本与短债覆盖是直接补充。
股东层面,控股股东富域发展集团持股61.09%,其中3.36亿股处于质押状态;常州德润咨询管理有限公司持股6.11%,质押6000万股。
对新城控股而言,这份季报证明了一件事:开发业务缩表不必然等于利润失血,但当交付规模继续下行,商管与节流能撑起多少未来的利润空间,还需继续观察。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



