

(原标题:季报解码 | 华侨城减亏,靠处置资产回血)
观点网 华侨城第三季度的亏损在收窄,收入仍在加速下滑。
华侨城2026年第三季度报告显示,第三季度营业收入43.27亿元,同比下降24.20%;归属于上市公司股东的净亏损12.2亿元,亏损额较上年同期收窄18.63%,少亏约2.79亿元。
把口径拉长到前三季度,1-9月营业收入173.58亿元,同比微增1.96%;归母净亏损47.07亿元,同比扩大7.80%,多亏约3.40亿元;扣除非经常性损益后的净亏损48.63亿元,扩大9.02%。
收入基本持平、亏损继续扩大,经营现金流则由上年同期的净流入转为净流出9.83亿元,三个方向表现不一致。
收入的两种口径
前三季度收入微增1.96%,实际上全部由上半年贡献。
按公告数据推算,上半年营业收入约130.31亿元,较上年同期约113.16亿元增长约15%;第三季度单季43.27亿元,同比下降24.2%。
单季降幅已回到两位数,与上半年的双位数增长形成明显落差。公告未直接归因单季收入下滑,只说明经营活动现金流的下降源于销售商品、提供劳务收到的现金减少。
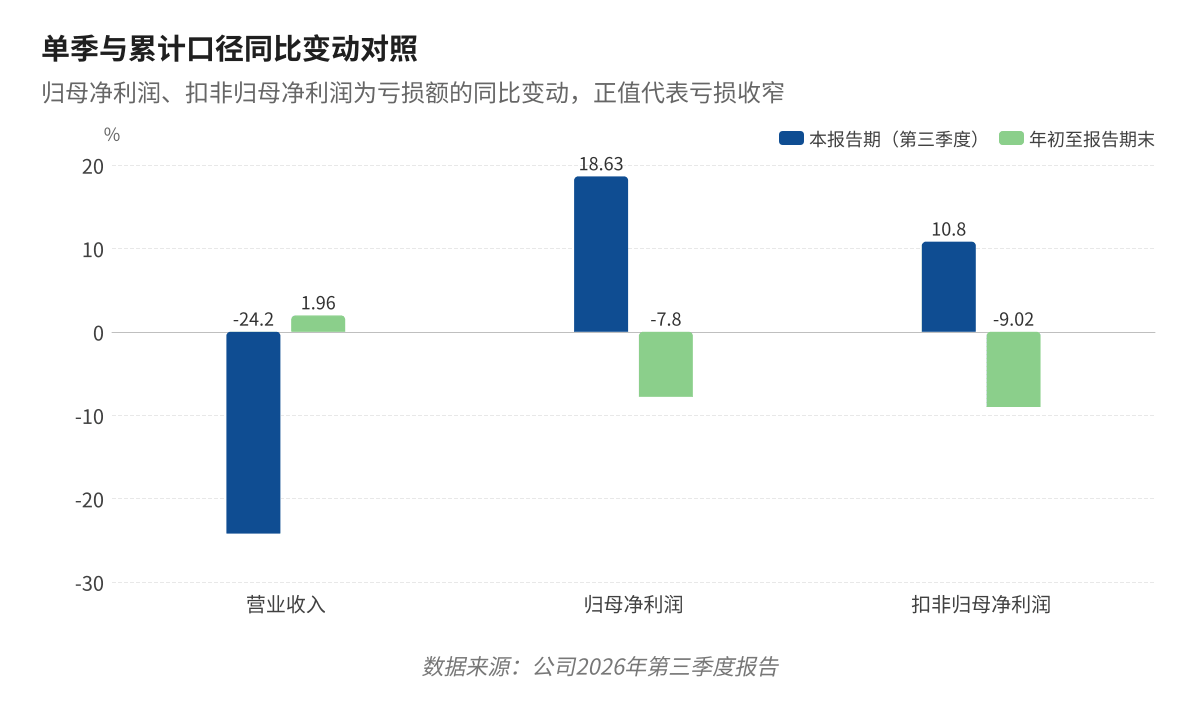
单季与累计口径同比变动对照(单位:%),归母净利润、扣非归母净利润为亏损额的同比变动,正值代表亏损收窄。数据来源:公司2026年第三季度报告
从经营数据看,去化仍集中在少数项目。
本期销售金额居前的为武汉华侨城欢乐天际中央区6.25亿元、武汉滨江商务区红坊项目(136号)6.19亿元、东莞松山湖203亩文旅综合项目5.98亿元、重庆沙坪坝小龙坎项目5.15亿元,武汉两个项目合计约12.44亿元,是当期销售的主要来源。
土地储备仍在千万平方米级别,截至报告期末,华侨城累计土储总占地面积1250.88万平方米,总计容建筑面积2103.24万平方米,剩余可开发计容建筑面积833.19万平方米。
8个主要在建项目规划计容建筑面积547.07万平方米,本期竣工面积45.44万平方米,累计竣工388.70万平方米;预计总投资1039.03亿元,累计投资783.54亿元,投资进度约75%。
存货规模大、竣工与去化节奏偏慢,是收入端难以快速修复的直接约束。
对于亏损扩大的原因,华侨城披露,资产减值损失较上年同期上升294%,主要因存货减值损失增加;投资收益较上年同期增加30%,主要来自处置股权收益;所得税费用同比下降53%,主要是递延所得税费用同比减少。
一边计提减值、一边处置资产,两条线方向相反,共同决定了当期的利润底色。
前三季度,华侨城非经常性损益合计1.55亿元,其中非流动性资产处置损益1.41亿元、政府补助0.93亿元、其他营业外收支净额-0.85亿元;单季非经常性损益1.58亿元,其中非流动性资产处置损益1.60亿元。
这也解释了单季亏损为何小于扣非亏损,单季扣非亏损13.78亿元,大于归母亏损12.2亿元,差额即来自上述非经常性收益。前三季度累计非经常性收益反小于单季,则是因为其他营业外收支净额转负。
还有一个口径细节值得留意,公司把对外委托贷款损益,以及子公司收取少数股东、参股公司往来款的资金占用费合计2.67亿元界定为经常性损益,理由是这类业务与正常生产经营直接相关、未来期间持续发生,“不再具有特殊性和偶发性”。
这意味着扣非亏损48.63亿元中仍包含这部分收益;若按更严格的口径剔除,经营性亏损的绝对额会更大。
减值的影响已经落到净资产上,华侨城前三季度加权平均净资产收益率-14.55%,同比减少5.19个百分点;基本每股收益-0.60元。
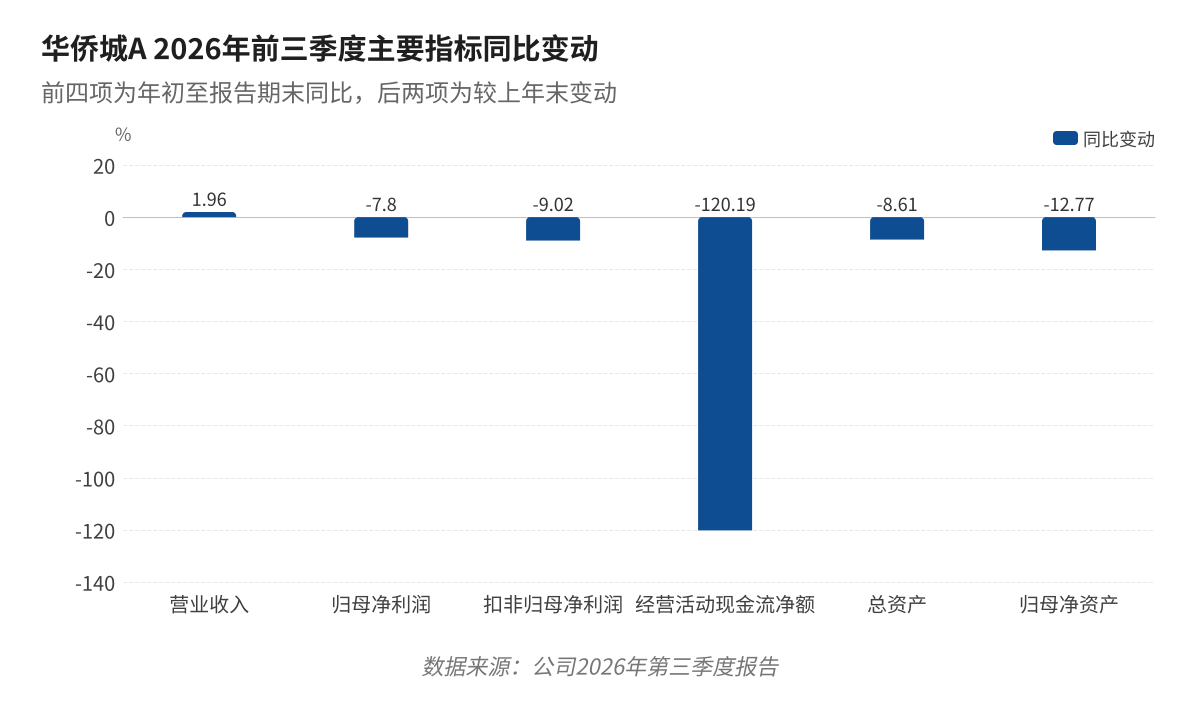
华侨城A 2026年前三季度主要指标同比变动(单位:%)。数据来源:公司2026年第三季度报告
现金与短债
利润表之外,现金流的变化更直接。
前三季度经营活动产生的现金流量净额-9.83亿元,同比下降120.19%,华侨城归因于本期销售商品、提供劳务收到的现金减少。
按同比幅度推算,上年同期约为净流入48.71亿元。
投资活动现金流净额同比上升397%,公司的解释是本期收回借款增加;这部分改善来自资金往来,而非销售回款。
资产负债表两端同时收紧,期末货币资金较年初下降37%,公司称主要因销售回款减少及偿还债务;短期借款较年初上升33%,为满足经营资金需求新增流动资金贷款;一年内到期的非流动负债下降48%,系偿还借款;应付债券下降100%,因存续债券将于一年内到期兑付、按流动性重分类至流动负债。
一边是货币资金减少、短期借款补充,一边是长期债务向一年内集中,债务期限结构明显短期化。
同期,华侨城总资产2562.33亿元,较上年末下降8.61%;归母净资产337.79亿元,下降12.77%,亏损正在直接消耗净资产。
对这家公司而言,下一阶段的观察点不在收入能否维持正增长,而在存货减值是否已充分计提,销售回款能否重新覆盖经营现金流出。
若短债继续以一年内到期的规模滚动,融资成本与再融资节奏会比亏损数字更紧张。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



