

(原标题:季报解码 | 绿地控股“纸面减亏”)
观点网 绿地控股的亏损在收窄,但方式需要认真观察。
10月30日,绿地控股披露2026年第三季度报告及房地产、基建经营简报,前三季度营业收入905.1亿元,同比下降29.12%;归属于上市公司股东的净利润-7.22亿元,同比减亏约59亿元,亏损幅度收窄89.21%。
同一份报表里,前三季度扣除非经常性损益后的归母净利润为-28.41亿元,亏损同比收窄52.94%。
两组数字方向一致,量级相差近四倍,这正是理解这份季报的入口。
减亏的成色
减亏的第一推动力不在主业,前三季度非经常性损益合计21.2亿元,其中债务重组损益19.22亿元,其他符合非经常性损益定义的项目13.28亿元,政府补助1.23亿元,其他营业外收支为-9.00亿元。
扣除所得税与少数股东权益影响后,净额为21.20亿元。
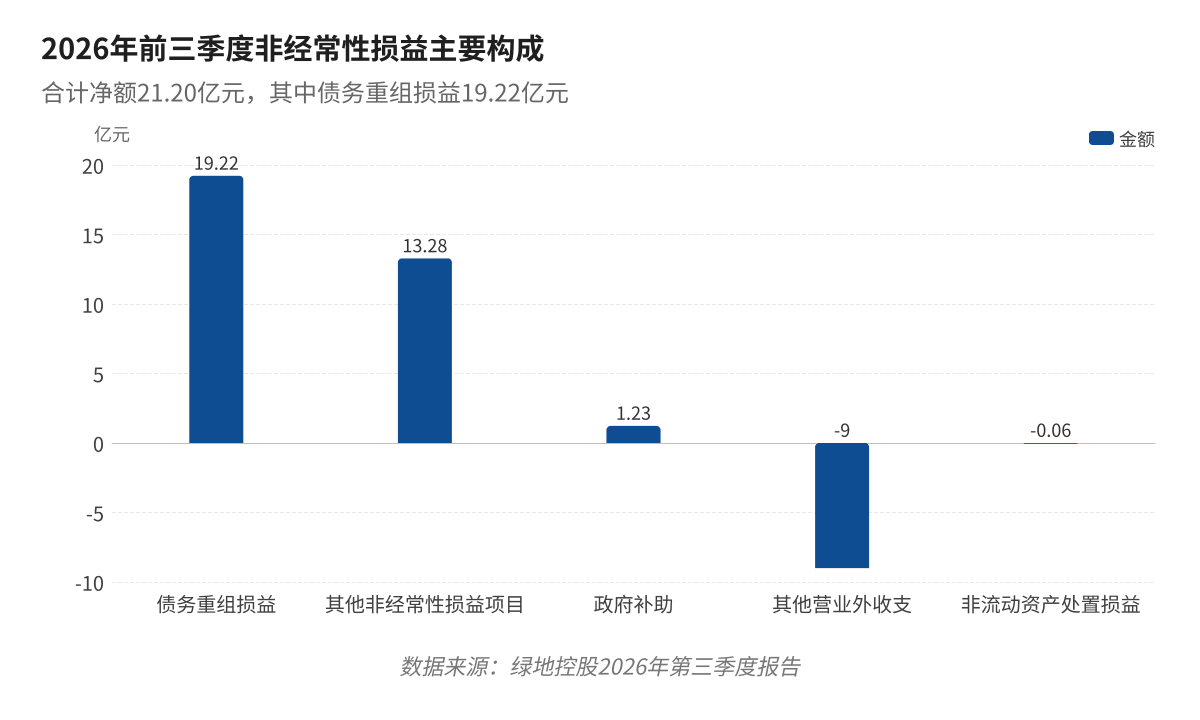
非经常性损益主要构成(单位:亿元)。数据来源:绿地控股2026年第三季度报告,观点网整理
20亿元级别的非经常性收益把7.22亿元的归母净亏损托了起来。
若剔除这部分,绿地控股主业在前三季度仍亏损28.41亿元,比去年同期减亏一半以上,但绝对规模仍是归母亏损的近四倍。加权平均净资产收益率为-1.89%,同比提高9.15个百分点,改善同样来自亏损收窄。
收入端的压力并未缓解,前三季度营业收入905.1亿元,同比下降29.12%,公司将原因归于房地产业结转规模、基建产业营收规模受行业低迷影响同步下降。
单季看,三季度营业收入237.95亿元,同比下降28.33%,利润总额-6.66亿元。
公司披露,三季度管理费用、销售费用、财务费用同比分别下降8%、23%、13%,有息负债同比下降6%。亏损收窄当中,靠压缩开支得来的部分占了相当权重。
现金流方面,前三季度经营活动产生的现金流量净额15.83亿元,同比增长326.31%,公司称来自加强清收及资金回笼、压降各类支出。
这是本轮财务修复中最接近“经营”实质的一项,但15.83亿元相对于千亿元级的短期债务,缓释作用有限。
量增与价减
销售是这份季报里最亮的一组数据。
三季度,绿地控股实现合同销售面积284.3万平方米,同比增长73.04%;合同销售金额207.02亿元,同比增长50.61%。前三季度累计合同销售面积720.9万平方米、金额565.89亿元,同比分别增长34.17%和18.78%。
放在行业坐标下,这个增速颇为突出。
不过面积增速明显快于金额增速,按披露的合同销售金额除以销售面积粗略测算,三季度销售均价约7280元/平方米,低于上年同期的约8370元/平方米,降幅约13%;前三季度均价约7850元/平方米,同比下降约11.5%。
公司把这一轮去化定义为“有利润、有现金流的盘活”以价换量,但均价两位数下行意味着后续结转的毛利率仍要承受压力。
供给端则几乎按下暂停键,前三季度新开工面积仅6.5万平方米,同比减少86.76%;竣工备案面积235.3万平方米,同比减少38.32%。
三季度新增项目储备2个,计容建筑面积13.56万平方米,其中权益计容5.32万平方米。交付方面,三季度交付47万平方米,前三季度累计116万平方米。
收缩开工、压降竣工,短期减少了资金流出,代价是可结转货值同步减少。营业收入下降29%与竣工面积下降38%之间,存在直接的因果联系。
基建的走势则是另一个方向,前三季度基建业务新增项目1483个,总金额844.27亿元,同比下降15.80%;三季度新增489个、金额175.18亿元,同比下降21.48%。
结构上有分化,三季度基建工程分部金额为59.64亿元,同比增长22.36%,房屋建设为100.42亿元,下降16.03%。近期披露的6个重大项目合计金额43.92亿元,相当于2025年度经审计营业收入的2.44%。
运营和服务的收入提供了另一种稳定器,截至9月末,绿地控股出租物业面积416.15万平方米,出租率85.95%,前三季度租金收入8.55亿元;酒店客房5943间,入住率51.65%,经营收入5.61亿元。
同期,绿联国际银行营业收入与利润同比分别增长34%和52%,能源保供板块前三季度煤炭销售975万吨、航运完成246航次。
这些业务增速不低,但相对905亿元的营收体量,目前还托不住大盘。
债务另一面
资产端的修复与负债端的压力,同时出现在同一张报表上。
截至9月末,绿地控股累计逾期债务338.42亿元。10月下旬的公告显示,这一数字已升至339.91亿元。同期货币资金174.39亿元,较年初的205.49亿元减少;短期借款369.96亿元、一年内到期的非流动负债707.26亿元,两项合计1077.22亿元,现金对短期债务的覆盖率约16%。
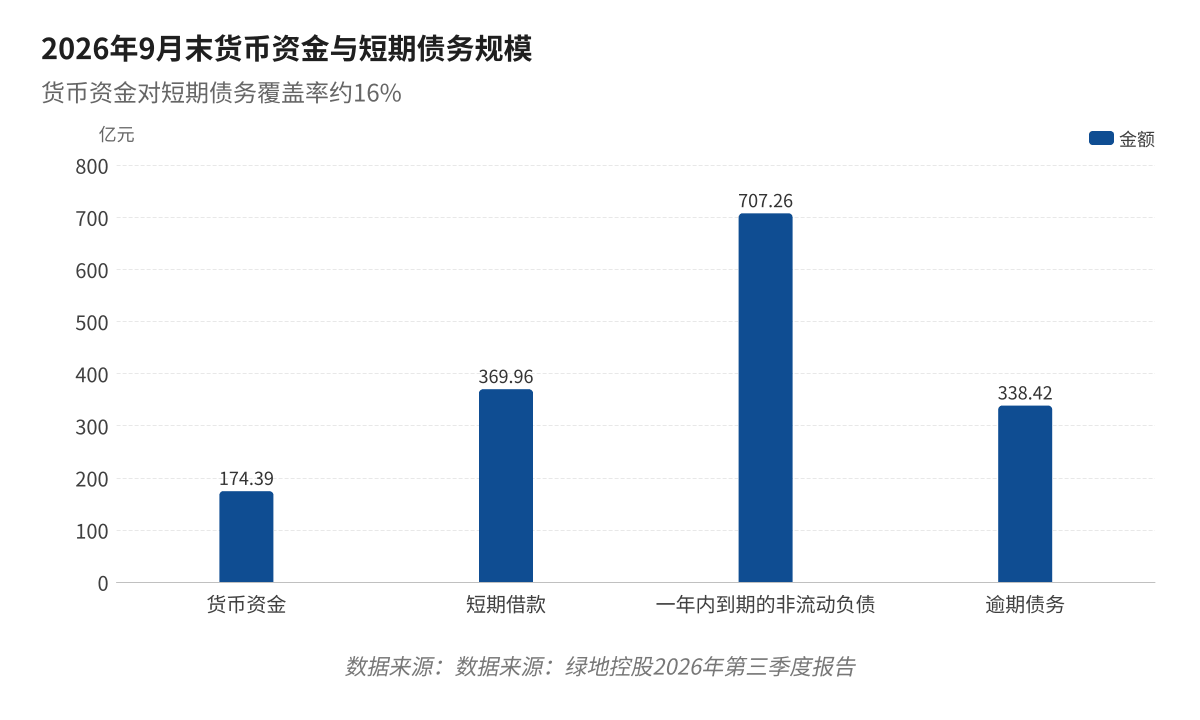
货币资金与短期债务对比(单位:亿元)。数据来源:绿地控股2026年第三季度报告,观点网整理
结构变化方面,长期借款从年初的585.92亿元增至740.54亿元,应付债券则从244.66亿元降至190.04亿元。按上述四项有息负债科目粗略合计,规模从年初约2101亿元降至约2008亿元,降幅4.5%。
诉讼、仲裁案件方面,2026年1-9月,绿地控股及控股子公司累计发生诉讼、仲裁案件20516件、金额808.77亿元,其中被诉方面700.32亿元;截至报告期末未结案件8328件、金额547.44亿元,其中金融机构类123.54亿元。
与之对照,公司归属于母公司所有者权益为383.68亿元,少数股东权益为453.97亿元。诉讼标的与净资产的相对规模,说明风险处置进度会直接影响报表修复的节奏。
资产质量的变化也值得留意,存货从年初的4682.41亿元降至4443.53亿元,合同负债从1578.59亿元微升至1598.33亿元,预售款小幅回补。但其他应收款从1313.85亿元增至1482.61亿元,增加约169亿元,资金被合作方或关联环节占用的迹象,需要后续报表验证。
从数据看,成立的部分是经营现金流、费用压降与销售规模;不成立的部分,是扣非亏损的绝对额和仍在上升的逾期债务。
接下来需要盯住的指标并不复杂,逾期债务的月度增量能否转为净减少,扣非亏损能否随结转结构改善继续收窄,以价换量的销售能否换来真实回款。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



