

(原标题:166亿额度超七成 招商蛇口再发45.5亿公司债)
观点网 招商蛇口启动了年内第三笔大额发债融资。
11月20日,招商局蛇口工业区控股股份有限公司披露2026年面向专业投资者公开发行公司债券(第三期)发行公告。
公告显示,本期债券总规模不超过45.50亿元,期限3年,无担保,主体评级AAA,两个品种的票面利率询价区间均为1.40%-2.40%。
这是166亿元注册额度下的第三次出手。
前两期已先后发行30.9亿元和50亿元,按已披露规模合计,三期累计126.4亿元,占额度的76.1%,剩余额度约39.6亿元。
45.5亿额度
本期债券分两个品种,品种一“26蛇口05”(525100.SZ)规模不超过38.4亿元,品种二“26蛇口06”(525103.SZ)规模不超过7.1亿元,分别占本期总量的84.4%和15.6%。
两品种均为3年期、面值100元、按面值平价发行。
两个品种的询价区间均为1.40%-2.40%,较第二期1.30%-2.30%的区间整体上移10个基点。但上移的只是下限,1.40%的下限仍低于第一期1.50%、第二期1.45%的实际票面。
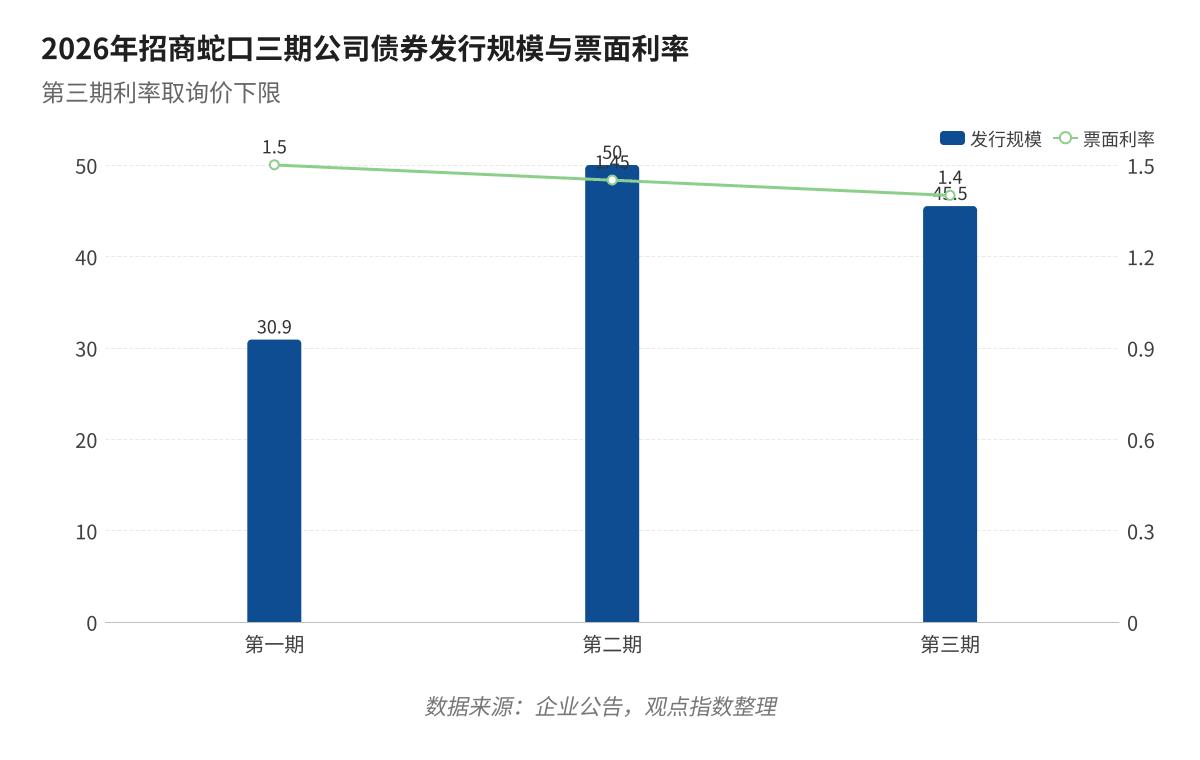
回看今年前两期的结果,定价能力一目了然。
第一期“26蛇口01”实际发行30.9亿元,仅启用3年期品种一,最终票面1.50%,认购倍数2.87倍;第二期“26蛇口03”及“26蛇口04”双品种50亿元全额发行,票面统一为1.45%,认购倍数分别为2.50倍和2.58倍,两期票面都落在询价区间下沿附近。
放到同业坐标里看,这个价格属于另一个层次。
同为AAA评级的央企房企,华润置地近期3年期公司债最低票面为1.78%,保利发展最低票面超过2%。而在信用分层的另一端,新城控股一笔无增信公司债票面高达7.80%。
在当前行业利润普遍承压的背景下,这种“置换”带来的利润改善,不依赖于销售回暖或资产增值,而是由信用优势本身直接兑现的。
借新还旧底气
2025年末,招商蛇口综合资金成本2.74%,较年初下降25个基点;2026年6月末进一步降至2.61%,上半年新增融资综合成本仅2.28%。
若本期按1.45%附近定价,与6月末存量成本之间仍有超过110个基点的置换空间。
值得琢磨的是,招商蛇口为什么能拿到AAA和1.40%的起询价?
从基本面看,2025年,招商蛇口营业收入1547.28亿元;归属于上市公司股东的净利润10.24亿元;扣除非经常性损益后的净利润1.69亿元。
但单年利润在评级框架里从来不是决定性变量,评级机构看的是盈利的可持续性、波动性,以及盈利在偿债链条中的实际作用。
截至2025年末,招商蛇口净资产2713.79亿元,合并口径资产负债率67.51%,母公司口径82.66%;到2026年6月末,净资产增至2728.87亿元,合并口径资产负债率降至67.38%,母公司口径82.55%。
2026年6月末有息负债规模2399亿元,上半年压降置换信托贷款、保债计划等非标融资51亿元。联合资信给出的主体评级为AAA,展望稳定,本期债券无债项评级。
另据公告披露,招商蛇口最近三个会计年度年均可分配利润37.94亿元,对本期债券一年利息的覆盖倍数,按询价区间下限1.40%测算为59.6倍,按上限2.40%测算为34.7倍,均远高于“不少于一年利息1倍”的要求。
对招商蛇口而言,资产负债表还在守线,融资成本也还在下降。支撑它们的,不是当期盈利,而是股东背景、财务纪律和尚未受损的资产质量。
至于本期45.5亿元新债,很好地解决了债务接续与成本置换问题。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



