

(原标题:五大银行组团“接单” 保利置业抵押深圳地王提款40亿)
观点网 11月11日,保利置业集团有限公司发布关于重大资产抵押的公告,其子公司深圳市保盈房地产开发有限公司将深圳南山粤海街道T204-0153地块的土地及在建工程抵押给五家银行,为40亿元固定资产银团贷款提供增信。
公告显示,这笔银团贷款的债权人、抵押权人包括中国建设银行股份有限公司深圳市分行、中国农业银行股份有限公司深圳福田支行、中信银行股份有限公司深圳分行、广发银行股份有限公司深圳分行、中国民生银行股份有限公司深圳分行五家机构,债务人与抵押人均为项目公司深圳市保盈房地产开发有限公司。
被担保的债权金额为40亿元,覆盖《保利南山粤海T204-0153地块项目人民币【肆拾亿】元固定资产银团贷款合同》项下全部债务。
除本金与利息外,担保范围还包括复利、罚息、违约金、赔偿金,以及银团实现债权与担保权利而发生的诉讼费、律师费等费用。
抵押物为该地块的土地及在建工程,权属证书编号为粤(2026)深圳市不动产权第0444595号。截至2026年11月9日,抵押物账面价值57.72亿元,未经审计,相当于2025年末公司净资产299.49亿元的19.28%。
公告称,抵押物除本次抵押外无其他权利受限情况,相关事项已获公司有权机构决策通过,将于近期签订《抵押合同》并办理土地使用权抵押登记。
从地王到抵押物
2026年6月5日,深圳南山粤海街道T204-0153地块出让,起始价23.02亿元,6家央国企参与竞价,经过297轮争夺,保利置业以57.72亿元总价摘得,溢价率150.74%,成交楼面价约10.87万元/平方米,刷新深圳涉宅用地单价纪录。
公开出让信息显示,该地块土地面积14116.04平方米,建筑面积53110平方米,容积率2.9,其中住宅建筑面积49000平方米,另配建商业1500平方米、物业服务用房110平方米及文化活动室、托育机构等。
从6月拿地到11月抵押,间隔约五个月。
对项目公司而言,这相当于把最大的一笔土地支出,通过抵押转换成期限更长、成本更低的开发资金。
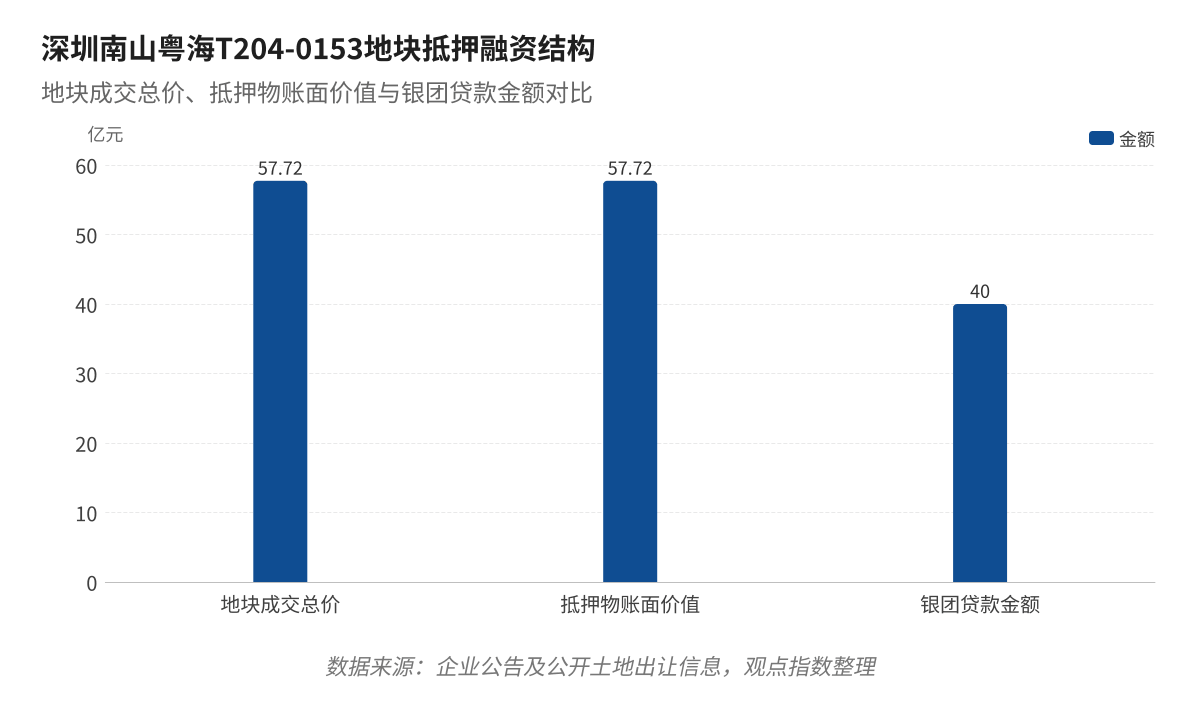
数据来源:企业公告及公开土地出让信息,观点指数整理
值得一提的是债权人结构,建设银行、农业银行属国有大型商业银行,中信银行、广发银行、民生银行为股份制银行,五家机构以银团形式进入同一个深圳核心区项目,反映的既是项目本身的地段与货值,也有母公司信用的背书。
代价与变量
融资顺畅的另一面,是抵押率与后续投入的约束。
按公告口径,40亿元被担保债权对应57.72亿元抵押物,抵押率约69%。剩余约三成土地成本及后续建安投入,仍需依靠自有资金与销售回款。
在建工程一并纳入抵押后,项目预售与解押节奏需要与银团安排相匹配,这会直接影响现金流回笼的时间表。公告未披露贷款利率、期限结构与提款节奏,相关条款有待《抵押合同》签署后明确。
母公司层面的财务表现,也提供了另一个参照。
2026年前三季度,保利置业营业总收入193.23亿元,较上年同期227.59亿元减少34.36亿元;营业总成本198.13亿元,上年同期为215.23亿元;录得营业亏损5.60亿元,利润总额为亏损5.10亿元,净亏损8.49亿元,其中归属于母公司所有者的净亏损8.16亿元,上年同期为盈利1.27亿元。
前三季度,保利置业经营活动产生的现金流量净额为-16.82亿元,筹资活动现金流量净额为-32.45亿元,现金及现金等价物净减少49.29亿元。
截至9月末,货币资金218.69亿元,较年初的268.64亿元减少49.96亿元,降幅18.60%;与现金及现金等价物净减少额相差0.67亿元,差额通常来自汇率变动对现金的影响;货币资金占总资产的比重由16.19%降至13.38%。
销售方面,截至2026年10月,保利置业集团累计实现合同销售金额约人民币366亿元,累计合同销售面积约131.7万平方米,合同销售均价约人民币27777元/平方米。
在融资成本下行的窗口里,用核心城市地块换取低成本项目贷款,是当下房企较为现实的选择。但真正决定这笔融资成色的,仍是这块地的入市价格与去化速度。
楼面价约10.87万元/平方米的起点,意味着项目必须定位为高总价改善产品。片区聚集腾讯、大疆等企业,高净值需求相对充沛,但高端市场的容量与政策口径的变化,仍是不确定项。
对保利置业而言,这笔40亿元银团贷款解决的是开发的“起步段”资金,看起来也是一次顺利的增信融资。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



