

(原标题:中海地产10月“按兵不动”)
观点网 11月5日,中国海外发展披露截至2026年10月31日止十个月的物业销售和新增土地更新。
10月单月,中国海外系列公司合约物业销售金额约178.05亿元,按年下跌4.6%;相应销售面积约69.83万平方米,按年下跌19.9%。
按公告数据测算,10月单月合约销售均价约2.55万元/平方米,高于去年同期的测算值约2.14万元/平方米。
量减价升
公告显示,中海10月销售额由三部分组成:本公司及附属公司138.93亿元、合营及联营公司(不含中海宏洋)12.62亿元、中海宏洋26.51亿元;对应销售面积分别为42.98万平方米、2.48万平方米和24.37万平方米。
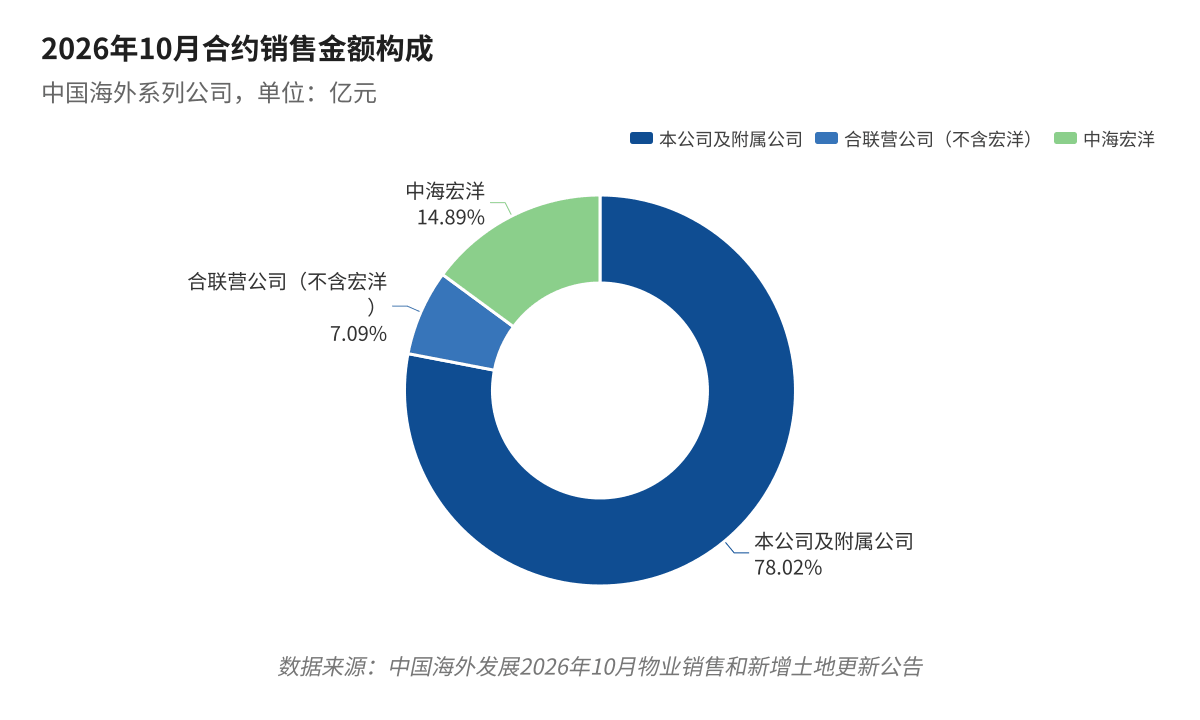
图2 2026年10月合约销售金额构成,数据来源:中国海外发展2026年10月物业销售和新增土地更新公告
母公司及附属公司贡献了78.0%的金额,面积占比为61.6%;宏洋则以34.9%的面积贡献14.9%的金额。
若剔除宏洋,10月余下部分的合约销售均价约3.33万元/平方米,而宏洋单月均价约1.09万元/平方米(测算)。
这也意味着,集团口径的单月均价被业务结构明显稀释。看中海的单价变化,需要把宏洋这一块单独拿出来。
累计数据呈现同样的背离,2026年1-10月,中国海外系列公司累计合约销售金额约1988.4亿元,按年上升5.1%;累计销售面积约682.2万平方米,按年下降19.3%。
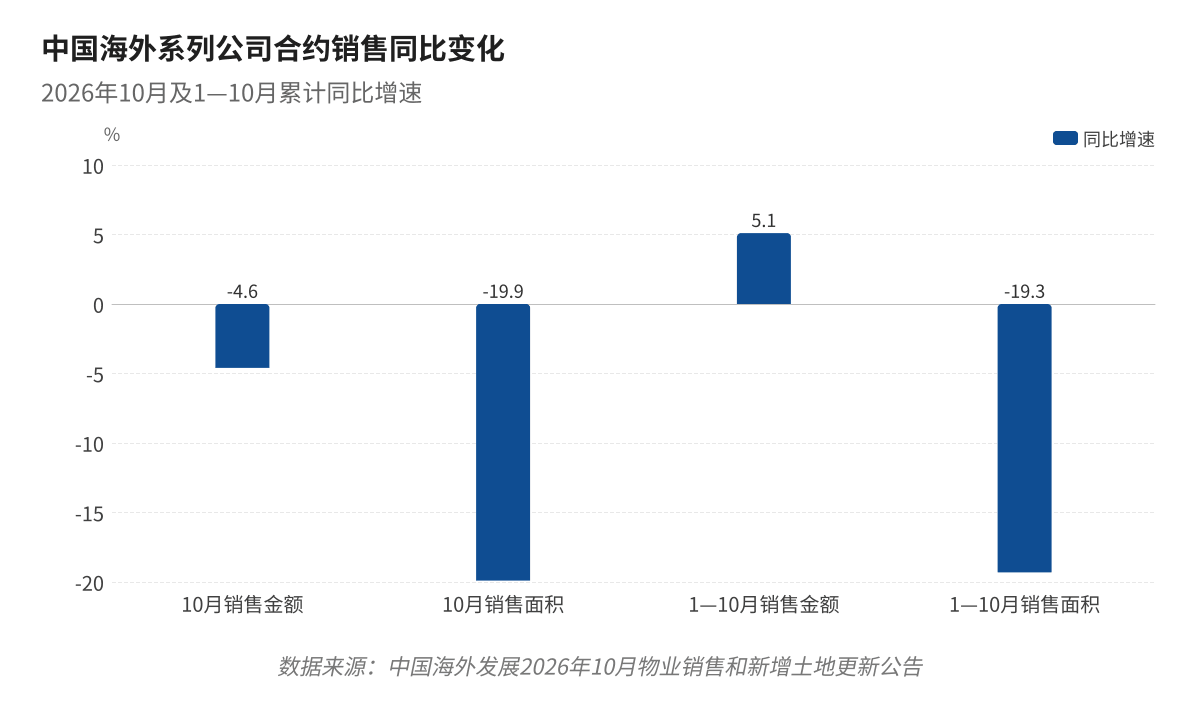
图1 2026年10月及1-10月合约销售同比变化,数据来源:中国海外发展2026年10月物业销售和新增土地更新公告
一增一降之间,是单价的大幅上移。
按公告数据测算,前10月累计均价约2.91万元/平方米,去年同期约2.24万元/平方米,抬升约三成。
面积才是规模的底座。连续两位数的面积降幅,意味着未来可结算货量的基础在收缩。
一个对冲项是已认购未签约,截至10月31日,中国海外系列公司录得已认购物业销售约83.64亿元,约相当于10月单月销售额的47%,预期将在往后数月内转化为合约物业销售。
这部分能否在年内落地,取决于网签节奏。
拿地空窗
投资端的动作比销售端更安静。公告显示,2026年10月,中海没有收购任何地块。
前10月累计,中海新增土地权益建筑面积约272.41万平方米,权益地价约561.47亿元。两者相除,权益楼面价约2.06万元/平方米(测算)。
这一单价水平说明,补仓集中在少数高能级地块,没有以量补价。
公告另有一处口径提示,今年4月收购的香港元朗区锦上路站第二期项目(总楼面面积11万平方米,将以合作模式发展)未计入上述权益建筑面积与权益地价。
中海宏洋的补仓路径则更下沉,10月在甘肃省兰州市城关区新增1幅地块,总楼面面积184931平方米,总土地成本5.86亿元,权益比例100%。
1-10月,中海宏洋累计新增总楼面面积146.5万平方米,总土地成本58.35亿元,折合楼面价约0.40万元/平方米(测算),约为中海权益楼面价的五分之一。
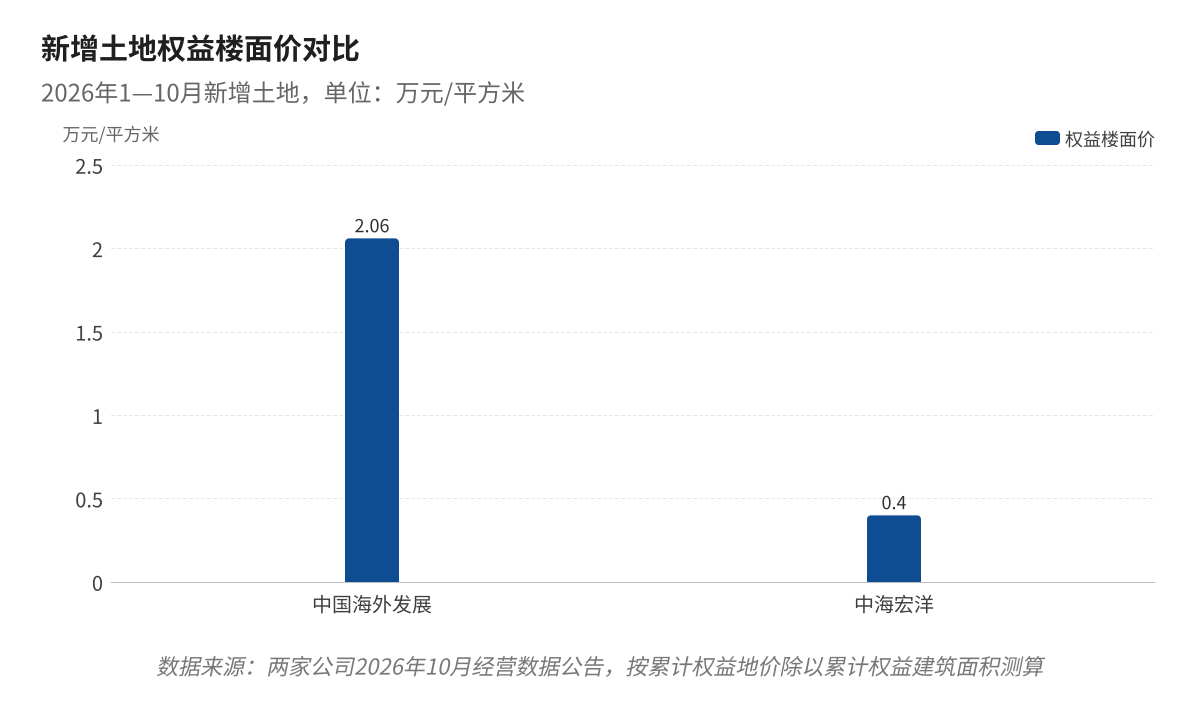
图3 2026年1-10月新增土地权益楼面价对比,按累计权益地价除以累计权益建筑面积测算,数据来源:两家公司2026年10月经营数据公告
销售端的参照同样清晰,10月中海宏洋合约销售26.51亿元、24.37万平方米,同比均下降约29%;前10月累计295.37亿元、254.61万平方米,分别同比上升8.1%和3.5%。
把两个平台并排看,同一集团内的两种打法更清楚:一个用高单价、低面积换金额,一个用低单价、微增面积守规模。共性在于,两者都没有在面积端大举扩张。
短期看,年末推盘与83.64亿元已认购未签约的转化,决定5.1%的累计正增长能否守住;中期看,10月零拿地是节奏调整还是趋势延续,以及2.06万元/平方米权益楼面价对应的货值能否在明年如期形成供应,是更值得跟踪的变量。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



