

(原标题:季报解码 | 金地集团亏损收窄 经营现金流回正)
观点网 房企这一轮报表改善,大多是支出先停下来,收入并没有反弹。金地集团10月31日披露的2026年第三季度报告,正是这样一份修复顺序清晰的成绩单。
前三季度,金地集团实现营业收入193.17亿元,同比下降19.49%;归属于上市公司股东的净利润-34.58亿元,扣除非经常性损益后-38.25亿元;基本每股收益-0.77元。
单看第三季度,营业收入67.76亿元,同比下降18.52%,归母净亏损7.06亿元,较上年同期的-7.84亿元有收窄。
把时间拉长一年,斜率的变化更清楚。
2025年前三季度,金地集团营业收入239.94亿元,归母净亏损44.86亿元。
两相对比,收入降幅收窄约22个百分点,归母亏损减少10.28亿元,收窄约22.9%。
向上的成色
亏损收窄的第一块来自费用表,前三季度销售费用3.66亿元,同比下降52.4%;管理费用13.34亿元,下降17.5%;财务费用15.61亿元,下降10.0%,其中利息费用15.53亿元,同比减少2.80亿元;税金及附加2.07亿元,下降44.2%。四项合计较上年同期少支出约10.3亿元。
营业收入同比减少46.64亿元,销售费用与税金及附加分别下滑逾五成与四成,与结算规模、推盘节奏同步收缩相互对应。对一家仍在缩表的房企而言,这既是主动压降,也是业务量收缩的被动结果。
第二块是公允价值,前三季度公允价值变动收益5.74亿元,上年同期为0.09亿元;投资收益仍为-10.97亿元,其中对联营企业和合营企业的投资收益-10.96亿元,亏损较上年同期的-9.17亿元扩大1.79亿元。
一正一负相互抵消之后,非经常性损益合计3.67亿元,主要来自金融资产公允价值变动及处置收益5.62亿元。
减值的结构也在换位置,前三季度资产减值损失15.42亿元,上年同期6.72亿元,多提8.70亿元;信用减值损失6.50亿元,上年同期16.41亿元,少提9.91亿元。
两项合计21.92亿元,与上年同期的23.13亿元大体相当。计提总量没有明显放大,重心从应收类资产转向存货类资产。
还有一处容易被忽略的抵消项,利润总额亏损收窄17.26亿元,同期所得税费用从2.29亿元增至9.26亿元,同比多计6.97亿元,税前改善向税后利润的传导因此被削弱了一部分。
前三季度利润总额-32.31亿元,公司对变动原因的解释是“成本费用下降,金融资产公允价值增加”。
销售的底盘
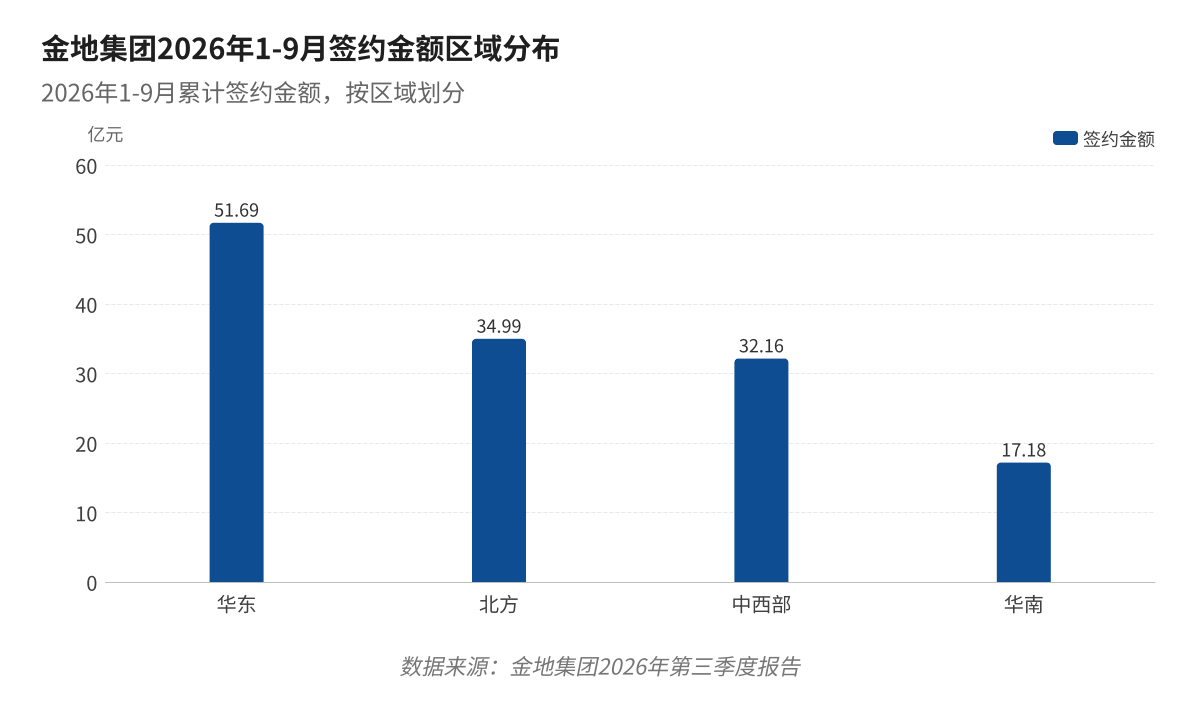
销售端,金地集团前三季度公司实现签约面积97.7万平方米、签约金额136亿元,较上年同期的179.2万平方米、241.8亿元分别下降45.5%和43.8%。
区域表现方面,华东以51.69亿元签约金额占全公司38.0%,北方34.99亿元占25.7%,中西部32.16亿元占23.6%,华南17.18亿元占12.6%。
开工分布则相反,华东前三季度新开工为零,北方新开工21.41万平方米、中西部17.87万平方米,新增开工集中在北方与中西部。
前三季度新开工面积45.0万平方米、竣工面积128.1万平方米,竣工规模约为新开工的2.8倍,仍在消化存量项目。
数据来源:金地集团2026年第三季度报告,观点网整理
投资物业提供了另一条现金流,截至9月末,公司持有36个出租物业,出租房地产建筑面积327.66万平方米,可出租面积284.97万平方米;前三季度累计租金收入22.86亿元,整体出租率84%,租金收入与房地产公允价值之比为3.7%。
其中,写字楼、商业业态出租率83%,产业业态86%。
深圳是租金的主产地,1-9月贡献9.53亿元,占全部租金收入的41.7%;北京3.14亿元,上海写字楼、商业2.97亿元。
产业业态合计租金收入4.29亿元,上海单城3.12亿元。
在开发结算收入大幅收缩的阶段,这笔二十余亿元的租金对现金流的稳定作用不能忽略。
现金与债务的天平
现金流是这份季报里最明确的正向数字,前三季度经营活动产生的现金流量净额13.33亿元,上年同期为-14.68亿元,同比改善约28.01亿元。公司将其归因于“购买商品、接受劳务支付的现金减少”。
在销售规模收缩的阶段,支出端收缩先于收入端兑现,这一改善的可持续性取决于后续开工与土地款支出是否同步回升。
资产负债表的优化同步进行,9月末总资产2140.4亿元,较上年末减少8.22%;负债合计1371.67亿元,减少8.46%;资产负债率64.08%,较上年末的64.25%小幅下降;归属于上市公司股东的所有者权益417.76亿元,减少8.48%。
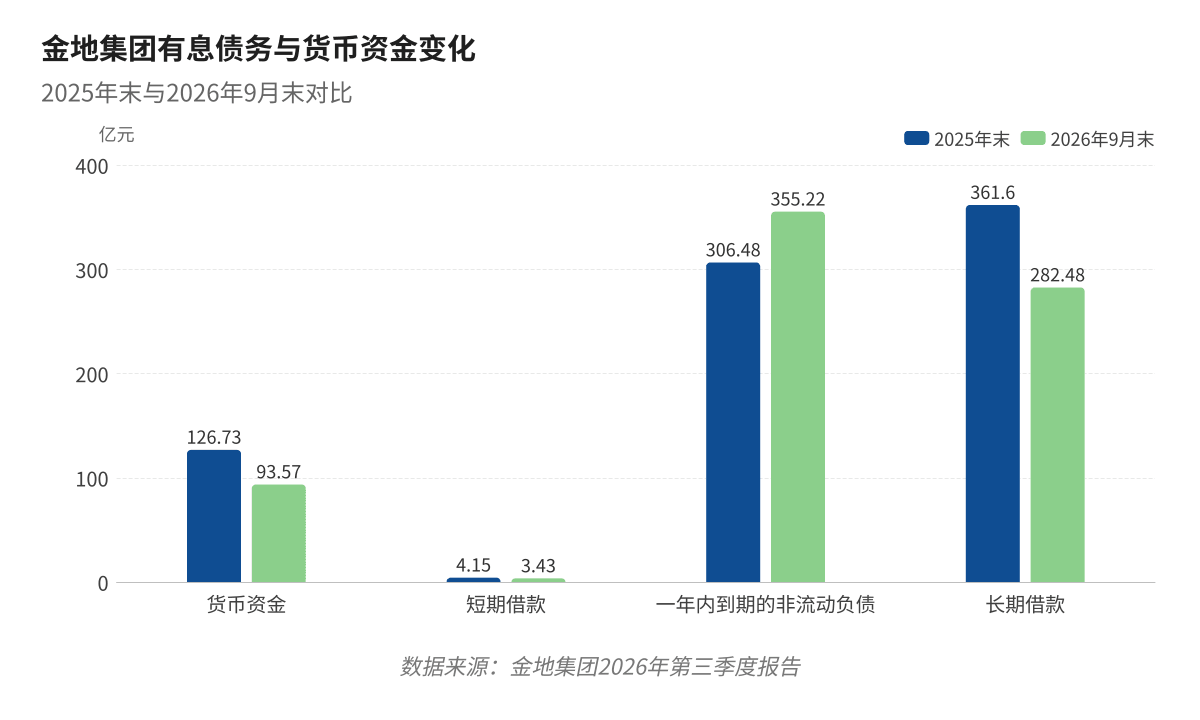
一年内到期的非流动负债355.22亿元,较上年末增加48.73亿元;长期借款282.48亿元,减少79.12亿元;短期借款3.43亿元。
三项合计约641.13亿元,较上年末672.23亿元减少31.10亿元,与2025年末年报口径的约670亿元有息负债方向一致。
数据来源:金地集团2026年第三季度报告,观点网整理
货币资金93.57亿元,较上年末减少33.16亿元,降幅26.2%。以此计算,现金对短期借款与一年内到期非流动负债合计358.65亿元的覆盖倍数约为0.26倍。
另一侧的支撑来自公开债的清零,截至2025年末,金地集团存续公司债仅余“21金地03”与“21金地04”,余额分别为0.005亿元和5亿元,到期日均为2026年4月7日;2026年半年度报告中“存续债券情况”一项已勾选“不适用”。
至2026年6月末,金地集团已无存续债券,有息负债以银行借款为主。2025年末这一比例为98.6%,债务融资加权平均成本3.92%,较上年末下降13个基点。
另一个先行指标是合同负债,9月末为80.17亿元,较上年末的147.87亿元减少67.70亿元,降幅45.8%。这部分是已售未结的房款,其下降既反映交付结转,也意味着未来可结算收入的“蓄水池”变浅;存货498.50亿元,减少15.9%,与竣工交付节奏一致。
股东结构保持稳定,报告期末普通股股东总数95,508户,富德生命人寿三个账户合计持股29.83%,深圳市福田投资控股有限公司持股7.79%,前十大股东所持股份均无质押或冻结。
对金地而言,这份季报的特别之处不在亏损收窄,而是修复顺序。
接下来要看的指标很具体,包括第四季度单季亏损能否延续收窄,经营性现金流能否保持为正,以及一年内到期的债务能否被现金与再融资覆盖。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



