

(原标题:季报解码 | 建发股份利润修复,地产仍在调整)
观点网 建发股份这份三季报的利润修复,没有发生在房地产业务上。
前三季度,建发股份实现营业收入4800.76亿元,同比下降3.79%;归母净利润16.42亿元,同比增长42.98%;扣非归母净利润13.79亿元,同比增长39.96%。
单季看,三季度归母净利润6.53亿元,同比增长112.24%,利润总额19.29亿元,同比增长1797.08%,而当季扣非归母净利润为3.03亿元,同比下降2.52%。
把4.94亿元的归母净利润增量拆开,结构比增速更值得看:家居商场运营分部归母净利润从上年同期亏损9.64亿元转为盈利0.07亿元,改善约9.71亿元;供应链运营分部归母净利润减少2.80亿元;房地产业务分部亏损扩大1.97亿元。
三项相抵,才有了这份42.98%的增长。
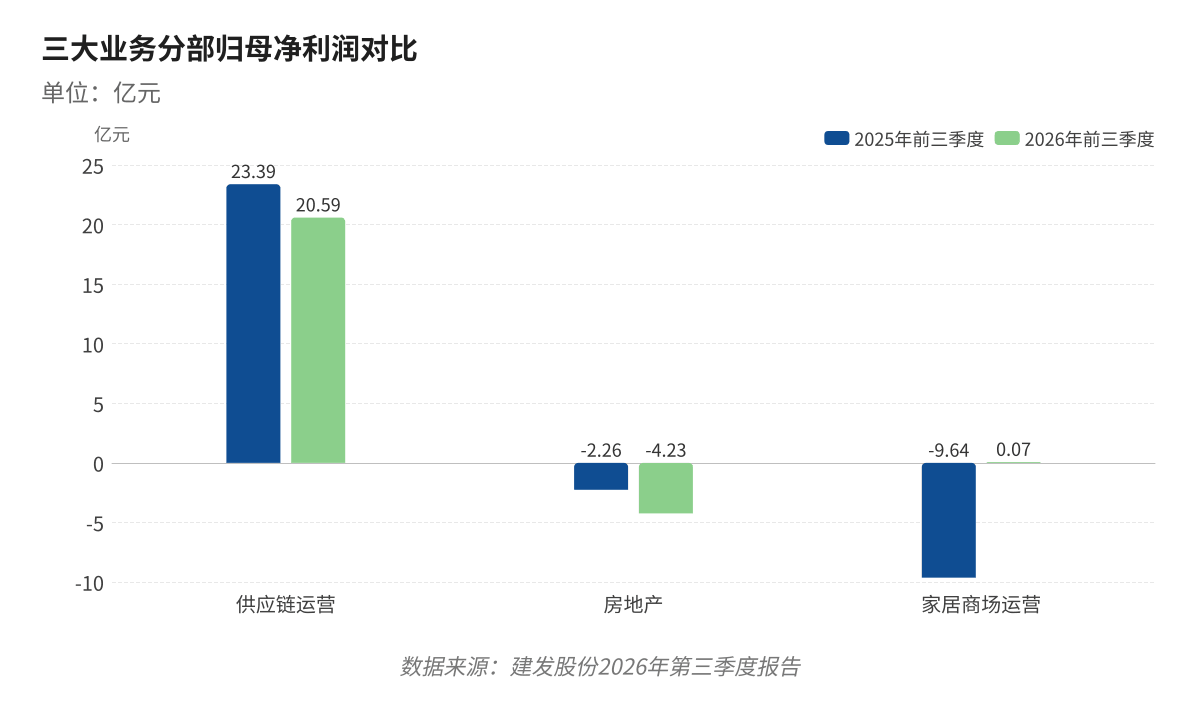
图1三大业务分部归母净利润对比(单位:亿元)|数据来源:建发股份2026年第三季度报告
利润修复的来源
公告对单季利润总额大幅增长的解释,指向家居商场业务:美凯龙持续推进降本增效、降低融资成本,期间费用同比下降,投资性房地产公允价值变动损失同比缩窄。
前三季度,家居商场运营分部营业收入45.71亿元,同比下降8.00%,利润总额1.75亿元,上年同期为-34.85亿元,归母净利润694.09万元,实现扭亏。
收入下降的原因是主动关闭了经营不达预期的部分自营商场和委管商场。
供应链仍是利润的基本盘,但同样在减少。前三季度,供应链运营分部营业收入4233.39亿元,同比下降1.54%,归母净利润20.59亿元,同比减少2.80亿元。
公司解释为,部分新能源产品价格大幅波动,用于现货套期保值的期货工具损失已计入当期报表,而对应现货尚未完成销售,相关利润暂未体现。
供应链分部的利润下滑直接来自价格波动与套保时点错配,属于阶段性的账面影响;房地产分部的亏损,则与交付节奏、结算毛利率和存货减值三重因素绑定,修复的链条更长。
房地产是唯一亏损的分部。
前三季度,房地产业务分部营业收入521.66亿元,同比下降18.54%;营业成本457.04亿元,同比下降17.77%;利润总额9.02亿元,同比下降60.89%;净利润5.85亿元,同比下降60.43%;归母净利润-4.23亿元,较上年同期的-2.26亿元减少1.97亿元。
成本降幅慢于收入降幅,直接压在毛利率上。按分部数据计算,地产分部毛利率由上年同期的13.21%降至12.39%,下降0.82个百分点。
公告给出的主因是本期交付结算的业务毛利率较上年同期有所减少。
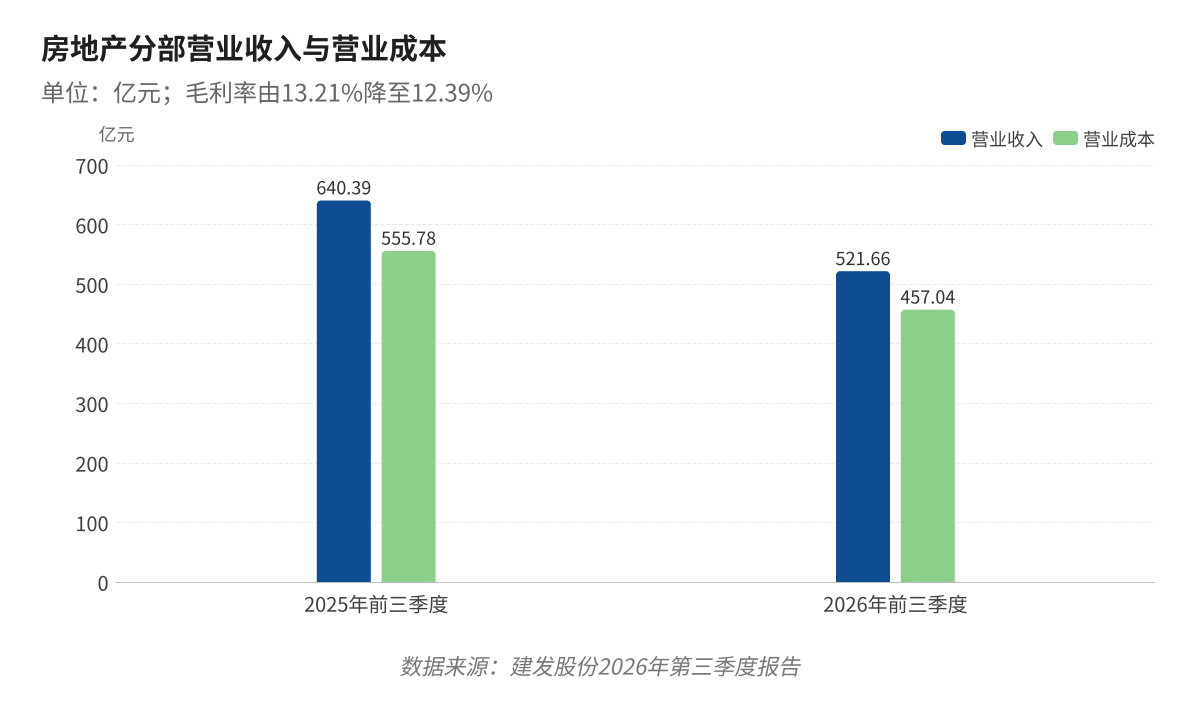
图2房地产业务分部营业收入与营业成本(单位:亿元)|数据来源:建发股份2026年第三季度报告
房地产收入在集团盘子里的分量也在缩小,地产分部营收占合并营收的比重,由上年同期的12.83%降至10.87%;同期供应链分部占合并营收比重约88.18%。
不过,建发系的销售表现好于行业均值。据建发国际集团公告,2026年前9个月,集团连同合营、联营公司实现归属股东权益的累计合同销售金额655.8亿元,同比下降7.7%;权益销售面积245.0万平方米,同比下降10.9%。按权益口径,这一降幅比全国新房销售额少降约6.2个百分点。
需要区分的是,合同销售是网签口径,与报表中的结转收入并不同步。上半年,建发股份房地产业务分部全口径合同销售金额764.15亿元,同比下降7.86%,全口径销售回款735.37亿元,回款比例96.23%。
销售端的韧性,要经过一到两年的交付周期,才会体现在收入与毛利上。
两个开发平台的账,方向也不一致。
建发房产计提6.04亿元存货跌价准备,实现归母净利润6.41亿元;剔除永续债利息并综合股权比例后,在公司房地产业务分部中对应的归母净利润为3.38亿元,同比减少4.42亿元。公告列出三重原因:前三季度地产交付项目较少,结转收入同比下降幅度较大;营销费率上升;城市更新改造业务上年同期因地块出让实现较高收益,本期无同类事项。
联发集团计提3.28亿元存货跌价准备,房地产业务归母净利润-7.50亿元;剔除永续债利息并综合股权比例后,对应分部归母净利润-7.61亿元。公告称,亏损较去年同期已有所收窄。
两家平台合计计提9.32亿元存货跌价准备,相当于地产分部收入的1.79%,也超过了分部9.02亿元的利润总额。3.38亿元的盈利贡献与-7.61亿元的亏损相抵,才形成分部-4.23亿元的归母净利润。
一位仍有盈利但贡献大幅缩水,一位亏损收窄却仍未转正。共同点是交付节奏放缓、结转毛利率走低、减值继续计提。
资产表上的考题
利润之外,地产分部的资产负债表仍在扩张。
截至9月末,房地产业务分部总资产5071.38亿元,较上年末增长4.61%;总负债3840.58亿元,增长5.47%;资产负债率由75.11%升至75.73%,上升0.62个百分点;净资产1230.80亿元,增长2.01%。
同期,地产分部归母净资产222.6亿元,较上年末增长16.21%,增速远高于净资产整体的2.01%。在归母净利润为负的背景下,归母权益仍在扩张。
与总资产、总负债同步增长合并看,这更接近权益结构调整,而非当期利润的积累。
集团层面的资产扩张,主要来自供应链。9月末合并总资产8339.34亿元,较上年末增长13.75%,其中供应链运营分部总资产2392.05亿元,增长49.82%,地产分部仅增长4.61%。
现金流是这份季报里相对积极的一项,前三季度经营活动产生的现金流量净额83.01亿元,同比增长24.17%。不过季报未披露分部现金流,地产回款在其中贡献多少,无法从报表中拆分。
投资端的收缩则已经落到数据上,上半年,建发国际权益口径拿地金额238.89亿元,同比下降37.92%,权益新开工面积90.69万平方米,同比下降44.02%,期末全口径土地储备1038.69万平方米,同比下降9.46%;联发集团权益拿地金额21.43亿元,同比下降77.70%,期末全口径土地储备491.45万平方米,同比下降11.08%。
这与“控增量、去库存、优供给”的政策取向同向。
对建发股份而言,地产分部3.38亿元的盈利贡献、-7.61亿元的亏损,以及9.32亿元的存货跌价准备,是同一个问题的三个侧面。
上半年末,公司已售未结金额1999亿元,这是未来结算的蓄水池,也是毛利率压力的来源。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



