(原标题:“迷你小地” 被抢疯了!比足球场还小的地块,为什么这么香)
9月10日下午,深圳福田香蜜湖一宗宅地开拍。占地仅5844.41平方米,面积不及一个标准足球场(约7140平方米),规划建面约2.6万平方米,放在过去不过是“大盘边角料”。但它作为8·28楼市新政后深圳首宗核心区宅地出让,意义非比寻常。
该地块吸引了中海、华润置地、招商蛇口等共8家国央企背景房企报名。经过257轮竞价,最终中海以25.5亿、125.46%的超高溢价率拿下。楼面价达到9.81万元/平方米。
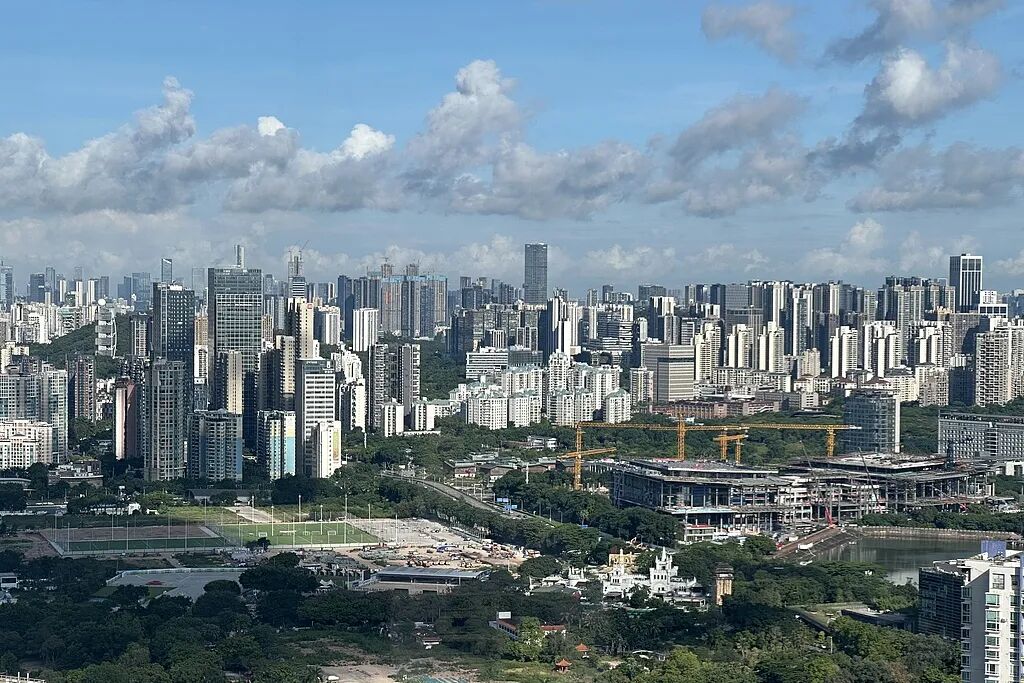
事实上,自2025年以来,深圳、上海、南京、杭州、广州等地类似土拍事件层出不穷——核心区迷你地块,正成为房企新的“掌中宝”。
“迷你地”热度持续上升
回顾这两年土拍数据,迷你地块的热度呈加速上行态势。
深圳先打出样板:2025年7月,12家房企争抢前海桂湾8287平方米宅地。经158轮,招商蛇口21.55亿元摘得,溢价达到86%;童年12月,福田梅林4994平方米迷你地,8家竞拍,中铁置业溢价65%获得;2026年6月,前海桂湾11856平方米宅地,9家央国企、300轮,建发35.25亿元拿下,溢价114.29%;再到9月香蜜湖这一锤,溢价超125%,迷你地块在深圳一轮比一轮溢价更高。
南京、上海、杭州等地土拍市场如出一辙。南京4月集中出让14宗地,13宗底价,唯独江宁百家湖8626平方米小地溢价27.75%;鼓楼龙江、珠江路早有4000~5000平方米小地溢价33%~43%。
上海第四批次供地也转向了“小而美”路线,虹口内环两宗不足1公顷,房企未摘地先招标。杭州西湖、滨江、上城等区域的中小体量宅地溢价率普遍在40%至60%区间,九堡单元一宗地块溢价61.51%。广州海珠琶洲中二区地块经88轮竞价,由越秀以13.75亿元竞得,溢价46.28%。
克而瑞数据显示,2025年15个核心城市涉宅用地平均溢价率为10.02%,2026年上半年升至13.23%,6月单月达30.13%,一线城市6月单月更是冲高至63.39%。但热度并非均匀分布,而是高度集中于具备“核心区位+小体量+低密度+片区断供”特征的项目上。
不是房企喜欢小,而是怕“大”
市场收缩,为何迷你地块更遭疯抢?
不是房企喜欢小,而是怕“大”。过去房企偏爱开发大盘,几百万方、产城融合、地铁上盖、综合体等概念层出不穷,其底层逻辑是高杠杆、快周转、房价单边上涨预期。
8·28新政之后,游戏规则被改写:新出让项目优先实行现房销售,预售也需满足主体结构封顶条件;按揭放款节点后移,房企回款周期被显著拉长。
同时,项目资金封闭运行,自有资金沉淀周期需1至2年。在此约束下,远郊大盘的开发模式面临严峻挑战,总价高、工期长、配套需自持自运营、去化速度不确定,一旦市场转冷,库存和财务成本都足以拖垮企业现金流。
反观核心区迷你地块,总价可控、开发周期短、容错成本低。以香蜜湖地块为例,25.5亿元的总价在核心区属于可承受范围,货量小意味着即便市场波动,降价和库存压力也相对有限。此外,该地块所在片区新房供应长期偏紧,且无人才房、保障房配建等硬性要求,无地价上限约束,为打造高端改善产品提供了充足空间。
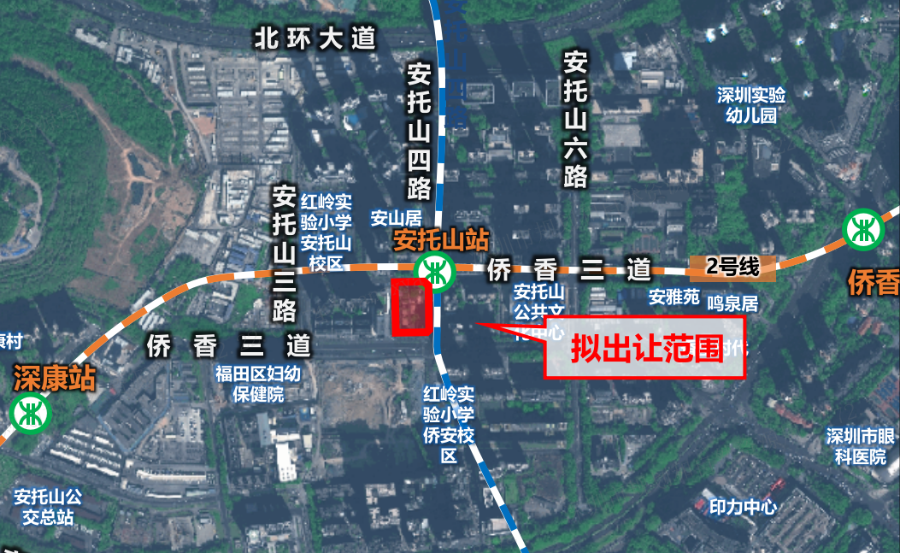
位置示意图。图源:深圳公共资源交易中心
香蜜湖地块的8家竞买人无一为典型高杠杆民企。迷你地块总价虽相对可控,但核心区地价门槛依然极高,需要真金白银的资金沉淀能力。能留在牌桌上的,都是具备低成本融资优势、信用评级较高、且拥有高端产品兑现能力的国央企。民企并未完全退出,而是转向“小而美”赛道,聚焦小城小地、旧改微更新、代建及产品输出等轻资产模式。
当前国央企在土地市场扮演双重角色:在核心区争夺稀缺资产,充当市场信用锚;在外围板块托底拿地,保障供应的连续性。
事实上,与核心区地块的激烈竞逐形成对照的是,郊区地块仍普遍遇冷。楼市回暖并非雨露均沾,而是高度聚焦核心城市的核心板块。
政府也学会了“精准投放”
两年前,土拍看“哪个城市”;一年前,看“哪个板块”;8·28之后,看“哪条地铁、哪个学区、多大建面、现售还是预售”。
大盘出让看似一次性回款规模更大,但远郊大盘容易流拍、回款慢、配套兑现难。核心区小地块则不同:单宗起拍价相对克制,国央企举牌意愿更强;地块体量小,周边配套多已成熟,无需额外投入大量资金进行基础设施建设。
换句话说,一线城市小体量地块入市,本质上是城市更新进入“微雕阶段”,主城不再有大块净地,城市供地从新区造城回到老城修补。
行业集体大转弯时代,核心区巴掌大的地块上,房企举牌到脸红;郊区百万方大盘,或将成为历史。
对城市而言,供地变得更精细;对房企而言,拿地变得更审慎;对购房者而言,房子正加速回归居住属性。


 首页
 微信公众号
 证券之星APP



