

(原标题:中报观察 | 中海宏洋利润拐点已至?)
观点网 8月24日,中国海外宏洋集团(下称“中海宏洋”)公布,截至2026年上半年实现收入141.45亿元,同比下滑2.7%,收入连续第四个年度收缩。
期内,归属于公司股东的溢利3.28亿元,同比增长15.4%,自2022年中期以来首次止跌回升。
一组“减收增利”的数字,构成这份中期成绩单最醒目的反差。
在行业深度调整中逆势回升利润端,毛利率由上年同期的9.3%回升至11.8%,带动毛利同比增长23.9%至16.70亿元;经营溢利同比增长63.3%至10.15亿元。
但利润的“止跌”尚未转化为利润绝对额与规模储备的同步回暖。3.28亿元的归母溢利,仅相当于2022年中期24.5亿元的约七分之一。
土储总楼面也由2022年末的2453.26万平方米,收缩至本期末1143.05万平方米,五年间近乎腰斩。
在行业整体偏弱的环境下展现出较强韧性。一增一减之间,既是行业销售结转周期滞后性的直观体现,也是中海宏洋“以质换量”战略推进的结果。
减收增利的剪刀差
中海宏洋销售端的率先企稳,是这份中期报告最直观的亮点。
2026年上半年合约销售额191.38亿元,同比增长15.2%;合约销售面积164.71万平方米,同比增长11.9%;应占权益合约销售额164.58亿元,同比增长15.5%;住宅销售均价约12,725元/平方米,同比上涨3.9%。
值得说明的是,中海宏洋以15.2%的合约销售增速逆势上行,跑赢大盘,排名上移具备现实基础。
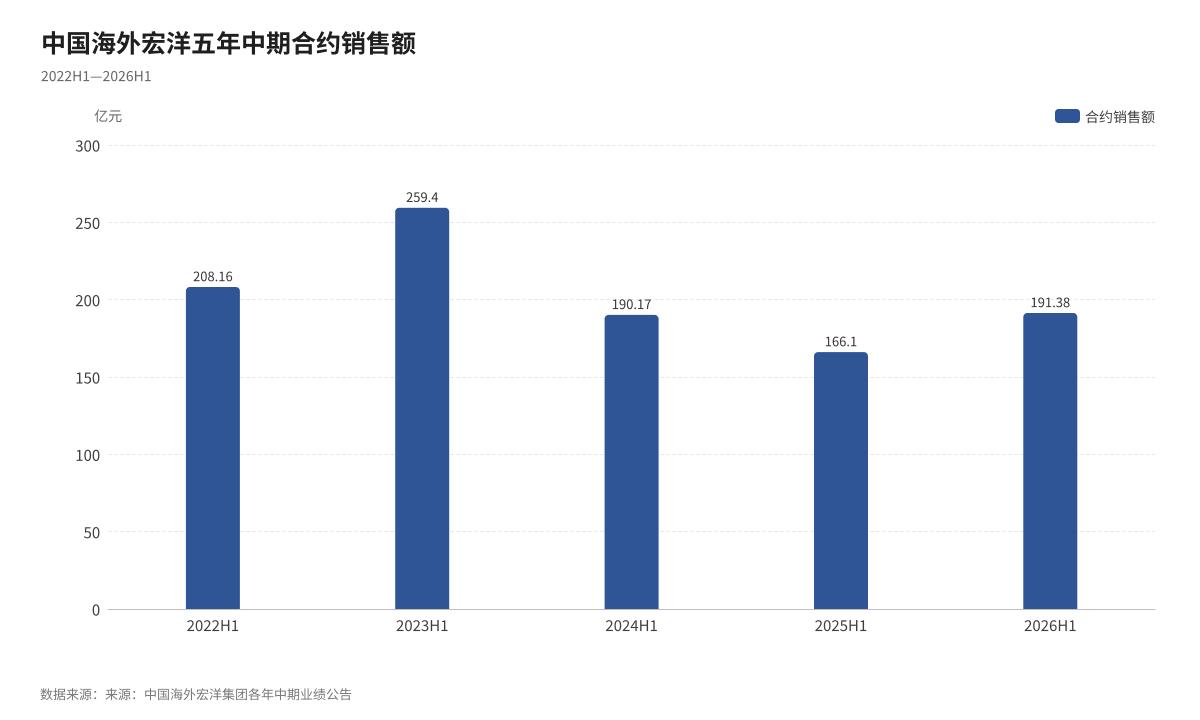
图1:2022—2026年中期合约销售额(亿元)|数据来源:公司历年中期业绩公告
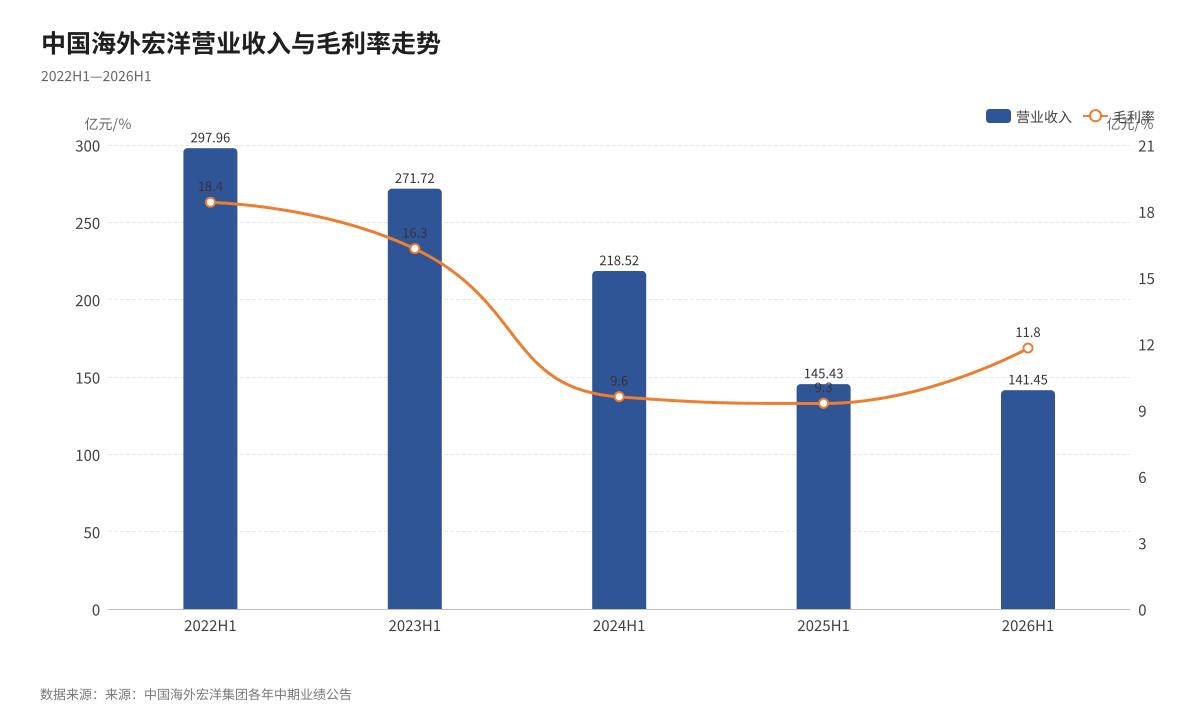
图2:2022—2026年中期营业收入与毛利率|数据来源:公司历年中期业绩公告
与销售回暖形成对比的是收入端。公司上半年收入141.45亿元,同比下滑2.7%,自2022年中期的297.96亿元一路回落,2023年至2025年中期分别为271.72亿元、218.52亿元、145.43亿元,同比降幅分别为8.8%、19.6%、33.4%;2026年上半年2.7%的降幅已明显收窄。
公司收入连续第四年收缩,根源在于此前年度销售规模下滑对结转的滞后影响。2024年、2025年合约销售额的收缩,正陆续反映到当期及未来一段时间的收入确认之中。
随着2026年上半年销售端回升,叠加后续结转项目结构的优化,收入端的收缩压力有望在未来1-2年内逐步缓解,逐步进入触底修复通道。
“减收”与“增利”并存的底层原因,藏在毛利率修复与费用管控两条线上。
公司上半年毛利16.7亿元,同比增长23.9%;毛利率11.8%,较上年同期的9.3%回升2.5个百分点。毛利率修复,一方面受益于结转结构改善与住宅均价同比上涨3.9%,另一方面也来自低毛利历史项目的逐步出清。
与此同时,公司分销及销售费用5.64亿元、行政费用2.82亿元,费率维持低位,费用端的克制放大了毛利改善对利润的传导。据此,公司经营溢利同比增长63.3%至10.15亿元,归母溢利同比增长15.4%至3.28亿元,每股基本盈利9.2分,中期股息每股1.5港仙。
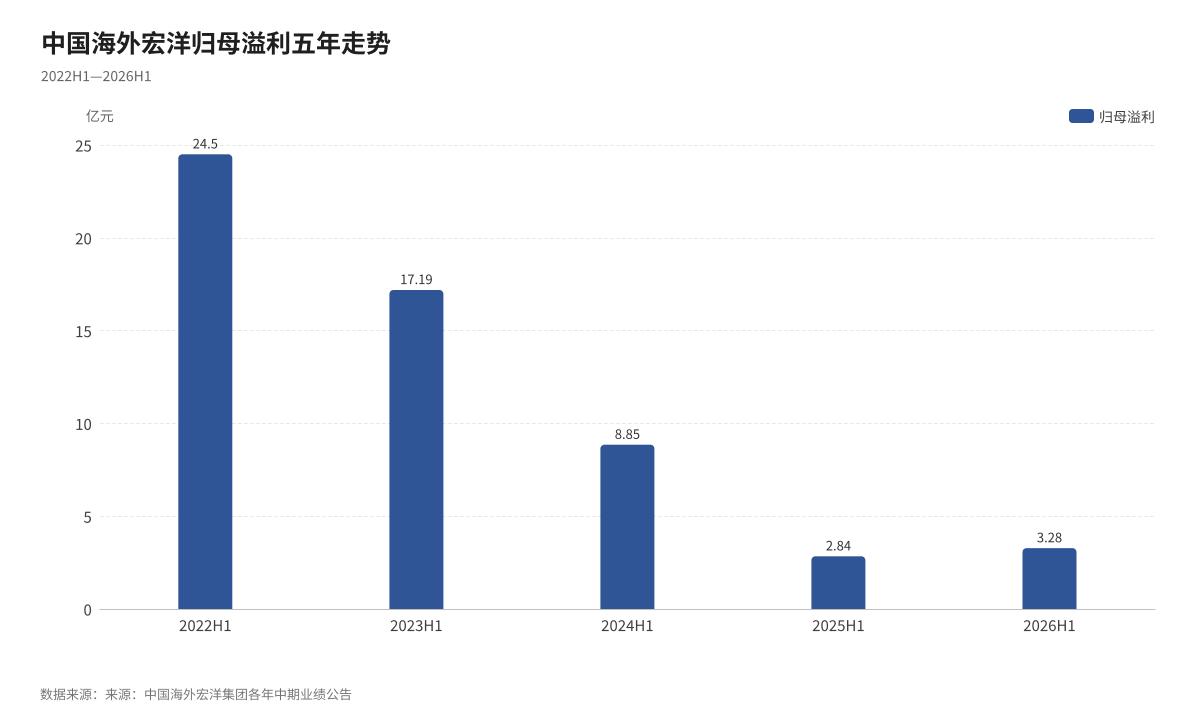
图3:2022—2026年中期归母溢利(亿元)|数据来源:公司历年中期业绩公告
利润修复的另一层支撑,来自现金流与财务结构的持续改善。中海宏洋上半年销售回款179.72亿元,回款率93.9%;经营现金流净流入59.74亿元,连续五年为正。
截至6月末,公司总现金309.99亿元,占总资产的26.6%;现金短债比3.6倍;净负债比率18.5%,较2025年末的31.7%明显下降;剔除预收款后的资产负债率60.0%,维持“绿档”。
融资端,加权平均融资成本3.3%,较上年同期的3.5%进一步下降;期内增发公司债22亿元、票面利率1.98%至2.40%,并发行离岸人民币债13亿元、利率3.2%。
低成本融资与充沛现金,为中海宏洋提供了较厚的财务安全垫,也为企业在行业底部逆势布局优质项目提供了充足的资金支撑。
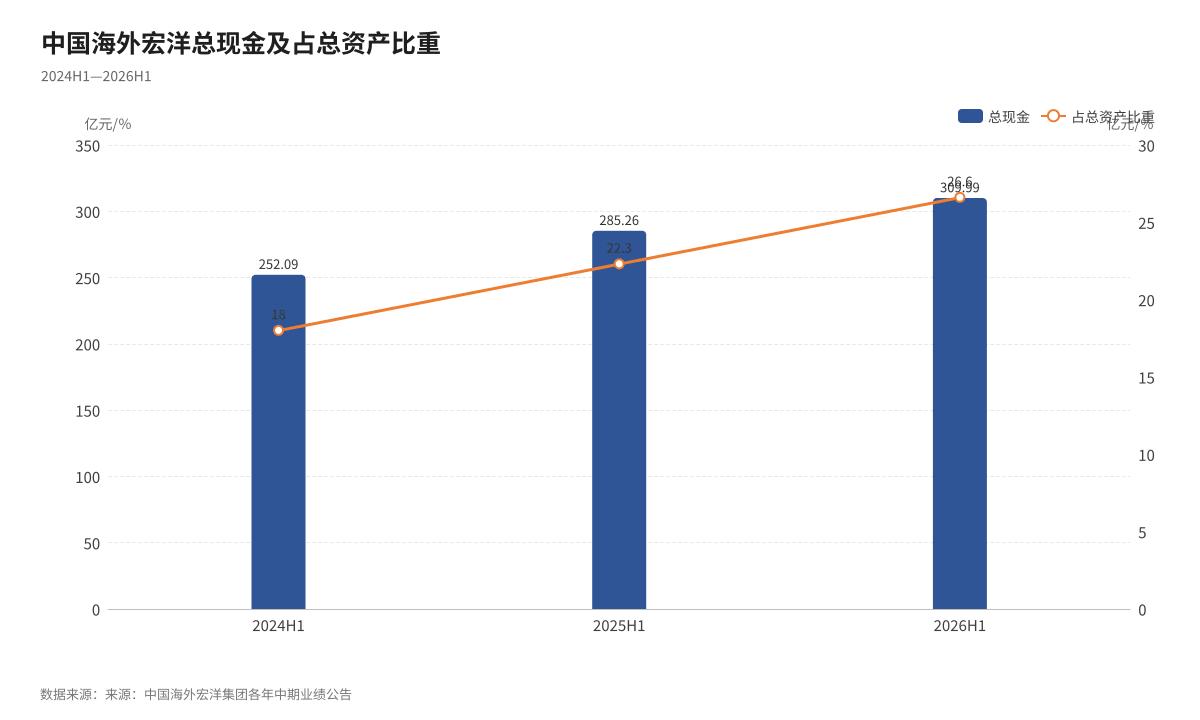
图4:2024—2026年中期总现金及占总资产比重|数据来源:公司历年中期业绩公告
“以质换量”可持续性待考
在销售端企稳、报表质量改善的同时,支撑未来增长的“面粉”也在减少。
截至2026年6月末,中海宏洋土储总楼面1143.05万平方米,其中权益楼面980.41万平方米。这一规模较2022年末的2453.26万平方米收缩过半。
从2023年中期的2179.24万平方米、2024年中期的1583.0万平方米到2025年中期的1354.19万平方米,收缩轨迹清晰。
今年上半年,中海宏洋新增项目4个,分布于泰州、银川、唐山,新增总楼面48.4万平方米,总代价20.78亿元,补货节奏明显克制。
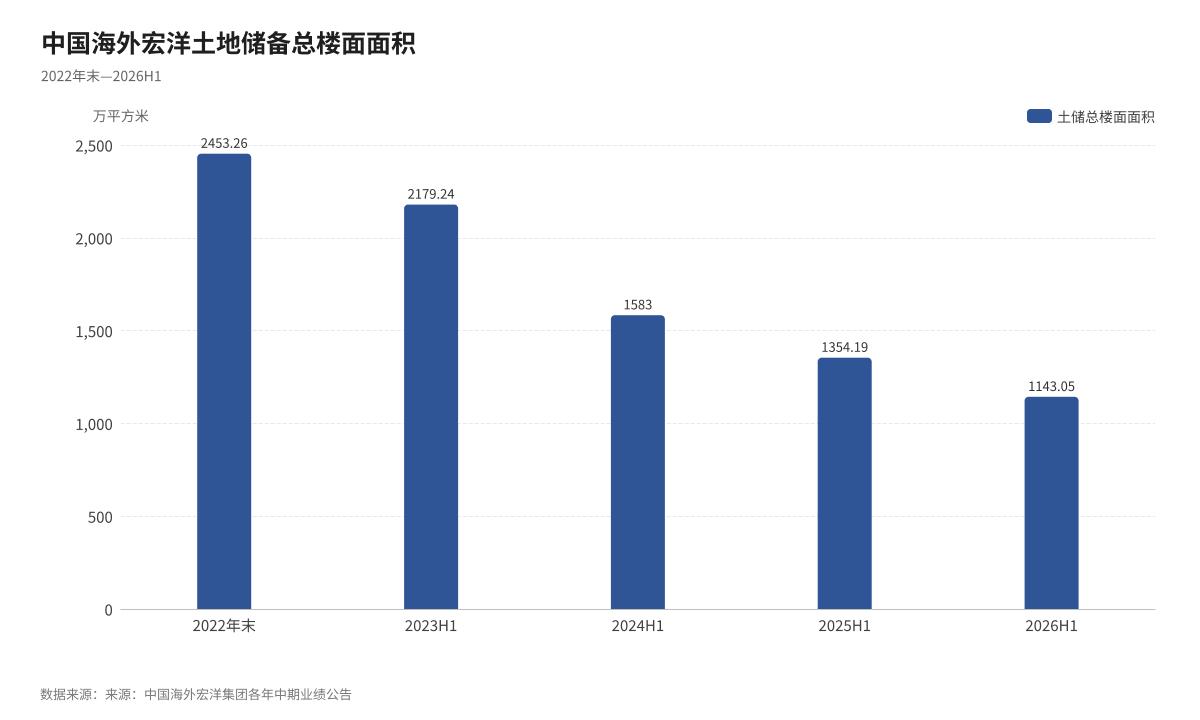
图5:2022年末—2026年中期土储总楼面(万平方米)|数据来源:公司历年中期业绩公告
土储收缩是公司“以质换量”策略的主动选择,也是行业出清阶段的客观结果。
从被动层面看,行业整体需求下行、二三线城市库存压力偏大,谨慎拿地、规避去化风险也是周期底部的理性选择。但不可忽视的是,土储规模的持续收缩,也意味着企业中长期的增长天花板逐步显现。若后续补货节奏持续放缓,现有土储将难以支撑销售规模的回升。
不过,中海宏洋并非单纯的规模收缩,而是以产品力、运营能力的提升为核心。住宅销售均价同比上涨3.9%,12个城市销售排名第一,均指向产品结构向核心城市与优质项目集中。
“好房子”战略下,展示区平均开放周期压缩至5个月,合肥观庐府、惠州甲叁号院、唐山甲叁号院单盘销售额均突破10亿元,产品力与周转效率的提升,正在部分对冲规模收缩的影响。
多元业务板块中,商业物业运营成为重要的补充增长极。
期内,中海宏洋商业物业收入2.68亿元,同比增长11.0%;已出租面积59.8万平方米,同比增长24.6%;出租率90.6%,潍坊环宇天地实现开业。
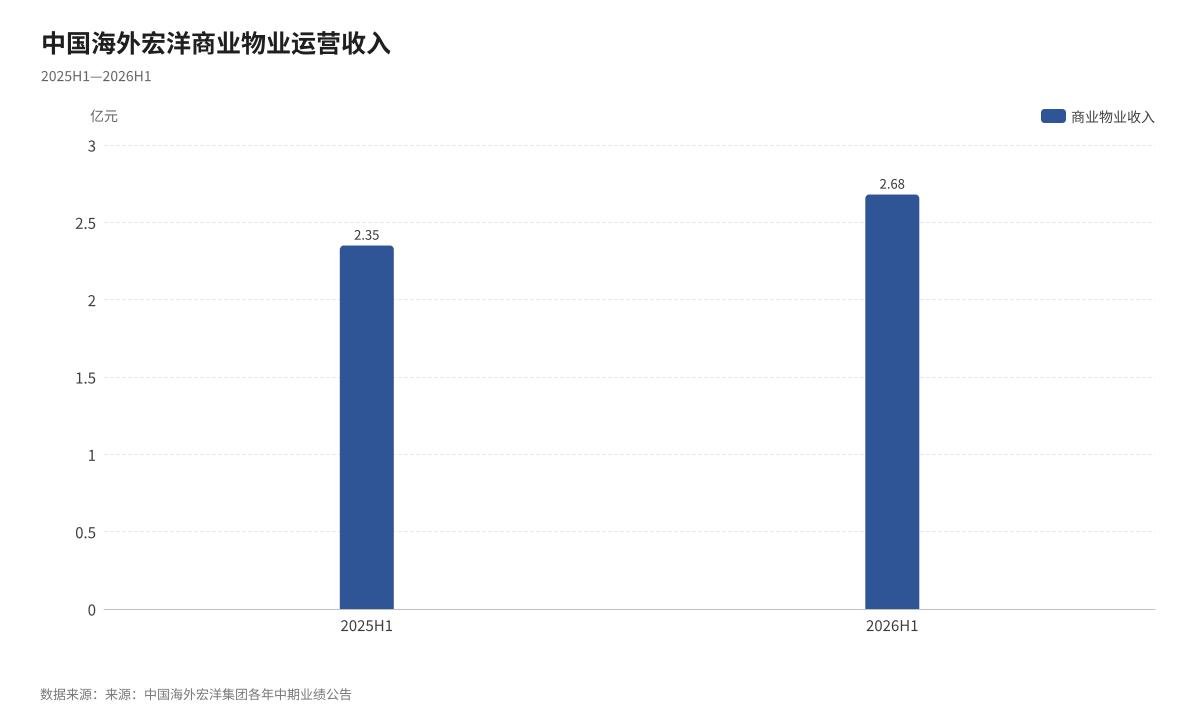
图6:2025—2026年中期商业物业收入(亿元)|数据来源:公司历年中期业绩公告
放在整个行业转型的大背景下,中海宏洋的“以质换量”并非个例,而是行业进入存量发展阶段后,房企的典型生存路径。
过去房地产高速增长期,企业依靠高杠杆、高周转实现规模快速扩张,二三线城市的广泛布局是规模增长的核心抓手。但随着行业拐点到来,市场需求收缩、房价上涨预期逆转,过去的广布局、高周转模式面临盈利下滑、库存高企的风险。
中海宏洋主动收缩战线,聚焦深耕城市,提升单城市场份额与项目盈利水平,本质是从转向精耕细作,从追求规模增速转向追求经营质量与财务安全。
从本期业绩看,毛利率修复、财务优化、销售逆势增长,已经初步验证了这一战略的阶段性成效。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



